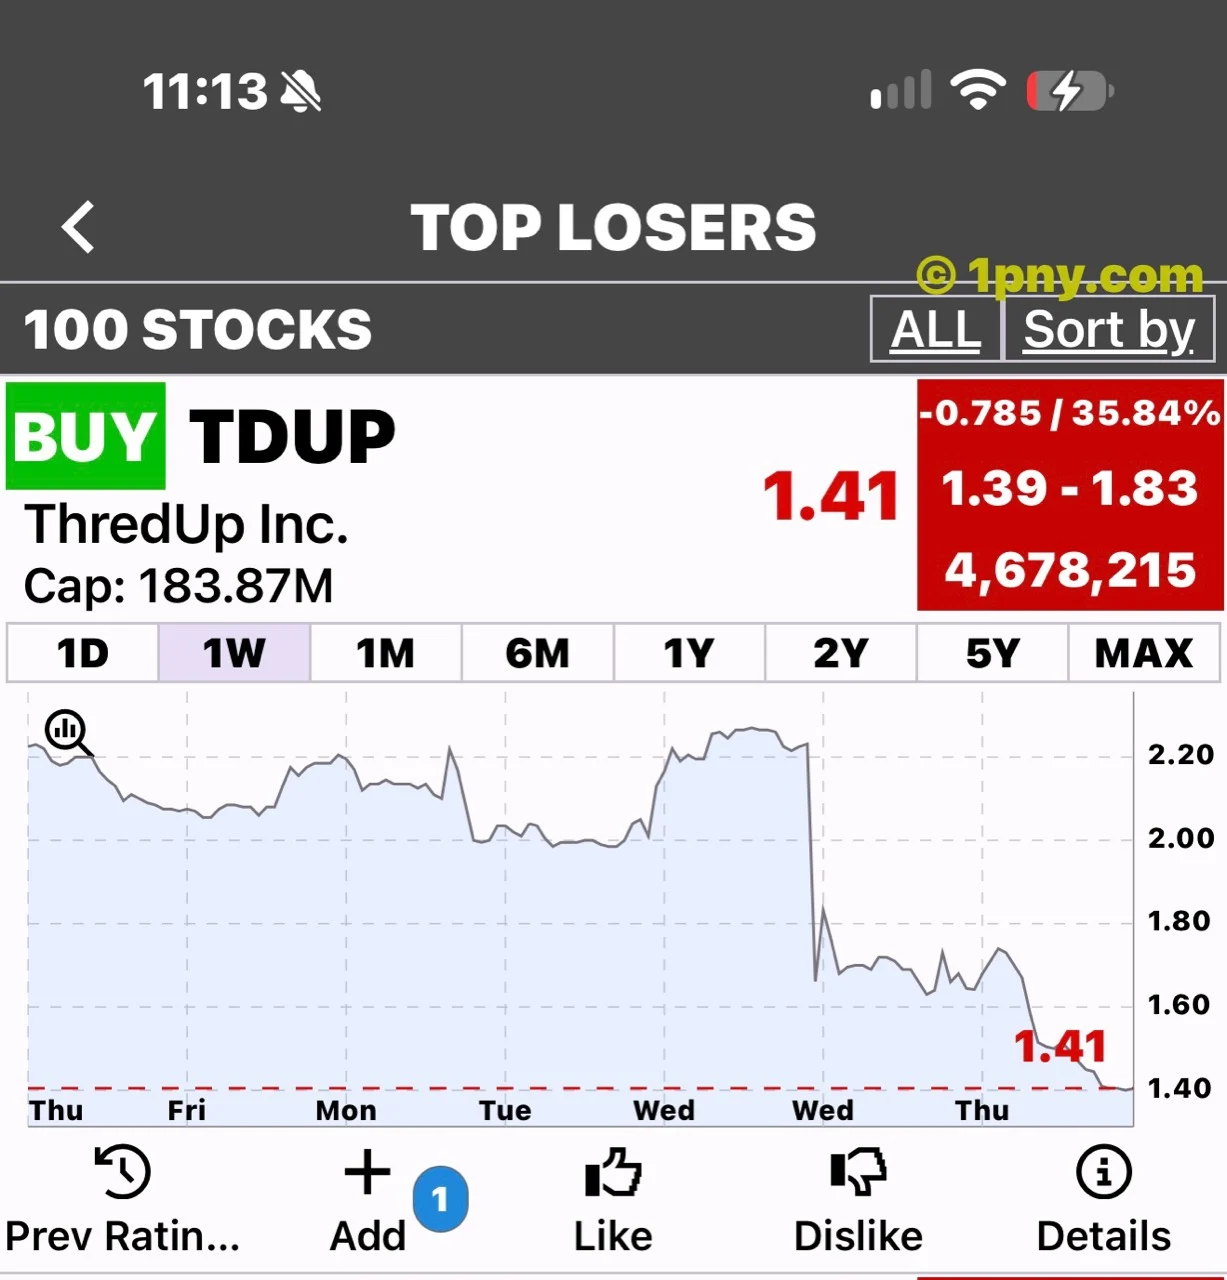
La fuerte caída de ThredUp siguió a unas perspectivas decepcionantes para el trimestre navideño. La captura de PennyGems facilitada muestra TDUP a 1,41 dólares, con una caída del 35,84 % y un rango diario de 1,39–1,83 dólares. Son lecturas capturadas, no una cotización en directo. La pregunta empresarial es si la mayor actividad de clientes puede traducirse en crecimiento rentable.
La previsión navideña cambió el debate sobre resultados
En su comunicado del 4 de noviembre, ThredUp previó ingresos de 77–79 millones de dólares para el cuarto trimestre y un margen de EBITDA ajustado de entre el −4 % y el −2 %. [Resultados de la empresa](https://thredup.gcs-web.com/news-releases/news-release-details/thredup-announces-third-quarter-2026-results).
StockStory informó de que el punto medio de 78 millones quedaba un 9,6 % por debajo del consenso de analistas de 86,24 millones, y relacionó la caída con la previsión más débil y la mayor pérdida trimestral. [Informe de StockStory](https://www.financialcontent.com/article/stockstory-2026-11-5-why-thredup-tdup-shares-are-plunging-today).
Esa brecha de expectativas es la explicación más clara de la reacción del mercado. Una cotización incorpora una trayectoria de resultados futuros esperada. Cuando la perspectiva de la dirección para el siguiente trimestre queda sustancialmente por debajo, los inversores pueden revisar supuestos de varios trimestres en vez de descontar solo los ingresos que faltan en uno. Es una interpretación financiera, no una prueba de la motivación de cada vendedor.
La mayor actividad no ha resuelto la cuestión de la rentabilidad
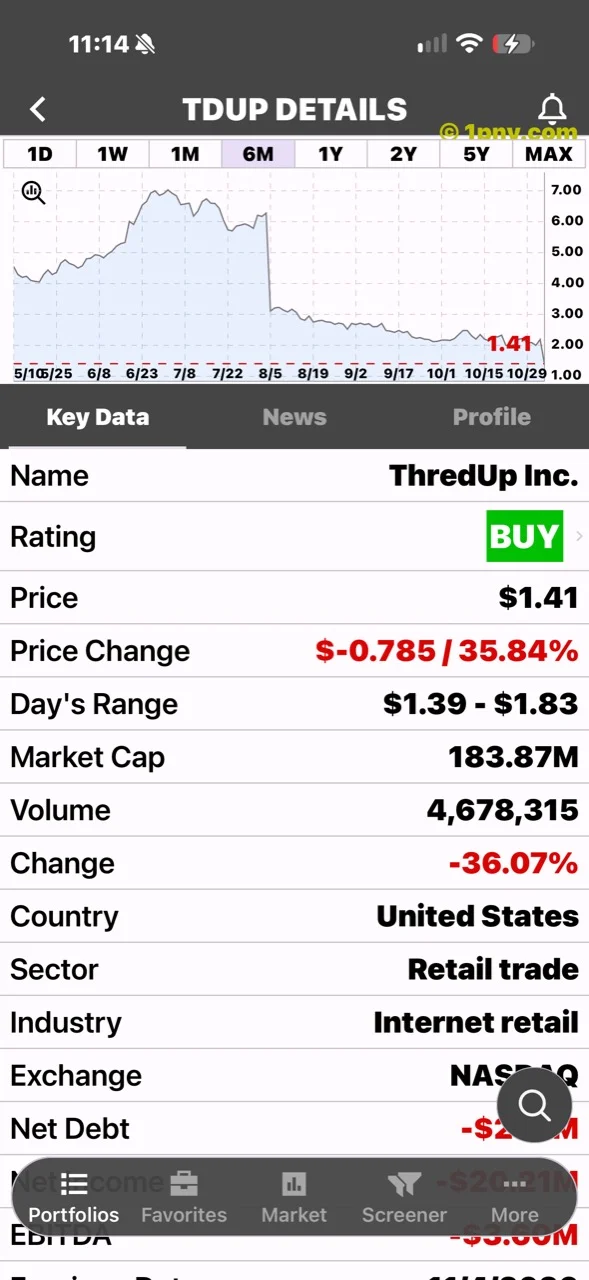
La empresa comunicó ingresos trimestrales de 88,2 millones de dólares, un 7 % más, y 1,82 millones de compradores activos, un 16 % más. La pérdida neta aumentó de 4,2 a 5,5 millones, mientras que el EBITDA ajustado bajó de 3,8 a 3,5 millones. [Resultados de la empresa](https://thredup.gcs-web.com/news-releases/news-release-details/thredup-announces-third-quarter-2026-results).
Estas medidas responden a preguntas distintas. El crecimiento de compradores describe la participación en la plataforma. Los ingresos recogen las ventas de la empresa. La rentabilidad mide lo que queda tras los gastos correspondientes. Un buen resultado en la primera medida no garantiza avances en las demás.
Para una plataforma de reventa, lo útil es analizar con qué eficiencia la actividad adicional se convierte en resultados. Conviene examinar conjuntamente gasto, márgenes y compras repetidas. Una audiencia creciente puede apoyar la recuperación, pero no prueba por sí sola un modelo operativo duradero. Del mismo modo, una previsión débil no demuestra que haya desaparecido la demanda de ropa de segunda mano.
Las revisiones de analistas añadieron escrutinio
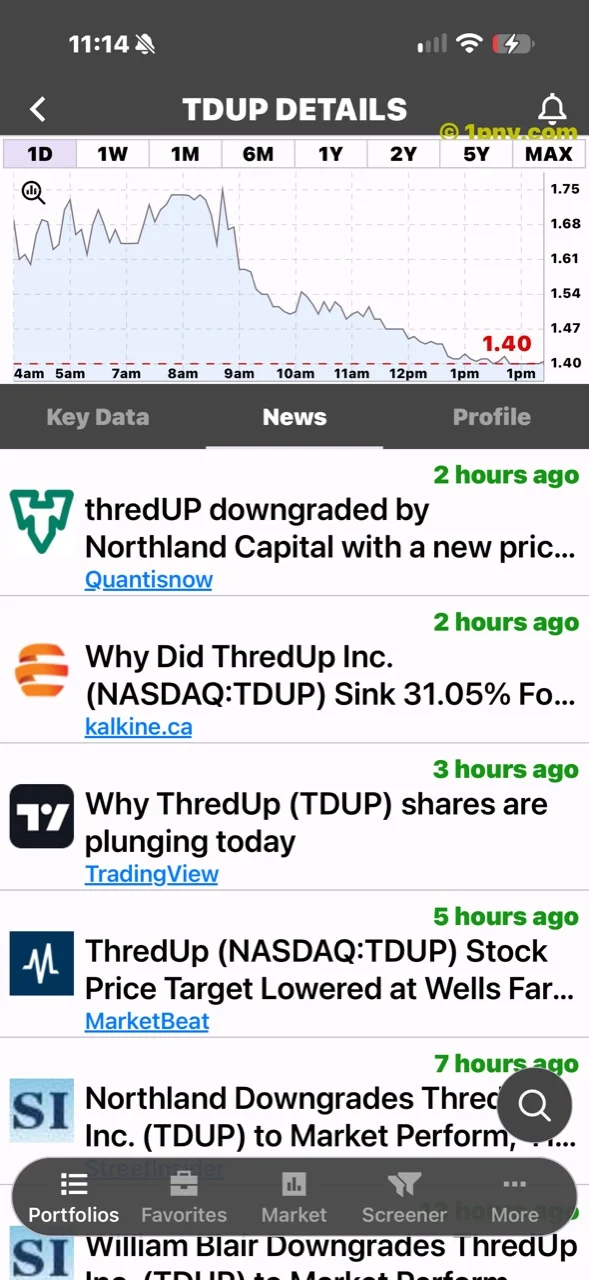
La pantalla de noticias incluye titulares sobre rebajas de recomendaciones y precios objetivo. Por separado, MarketBeat informó del cambio de Northland de Outperform a Market Perform, con objetivo de 2 dólares, y de la rebaja de William Blair a Market Perform. [Cobertura de analistas](https://www.marketbeat.com/instant-alerts/analyst-thredup-nasdaq-tdup-stock-price-target-lowered-at-wells-fargo-company-2026-11-05/).
Esas revisiones pueden reforzar un reajuste de expectativas, aunque no deben contarse como contratiempos operativos independientes. Son valoraciones de analistas, no pérdidas adicionales registradas por la empresa. Un precio objetivo también es una opinión, no un destino prometido ni un calendario de recuperación.
¿Qué haría más creíble una recuperación?
Lo próximo que debe observarse es el cumplimiento de la nueva previsión, seguido de mejoras de rentabilidad y generación de efectivo. Superar una estimación reducida sería útil, pero seguiría siendo necesario evaluar si la tendencia subyacente se fortalece.
Una recuperación más convincente combinaría participación sostenida de clientes con mejores resultados económicos por transacción y mayor control de gastos. Por el contrario, otro recorte de previsiones podría debilitar la confianza incluso si continúa aumentando el número de clientes. Son escenarios para evaluar comunicaciones posteriores, no predicciones sobre lo que anunciará la dirección.
La fuerte caída porcentual no demuestra por sí sola que TDUP esté barata. La valoración depende del efectivo futuro y del capital necesario para generarlo. La etiqueta BUY pertenece a la aplicación y no es una recomendación de este artículo.
Imágenes: PennyGems / 1pny.com. Los gráficos y las pantallas de datos, noticias y perfil son capturas históricas tomadas en momentos ligeramente distintos; los precios y volúmenes mostrados pueden diferir.