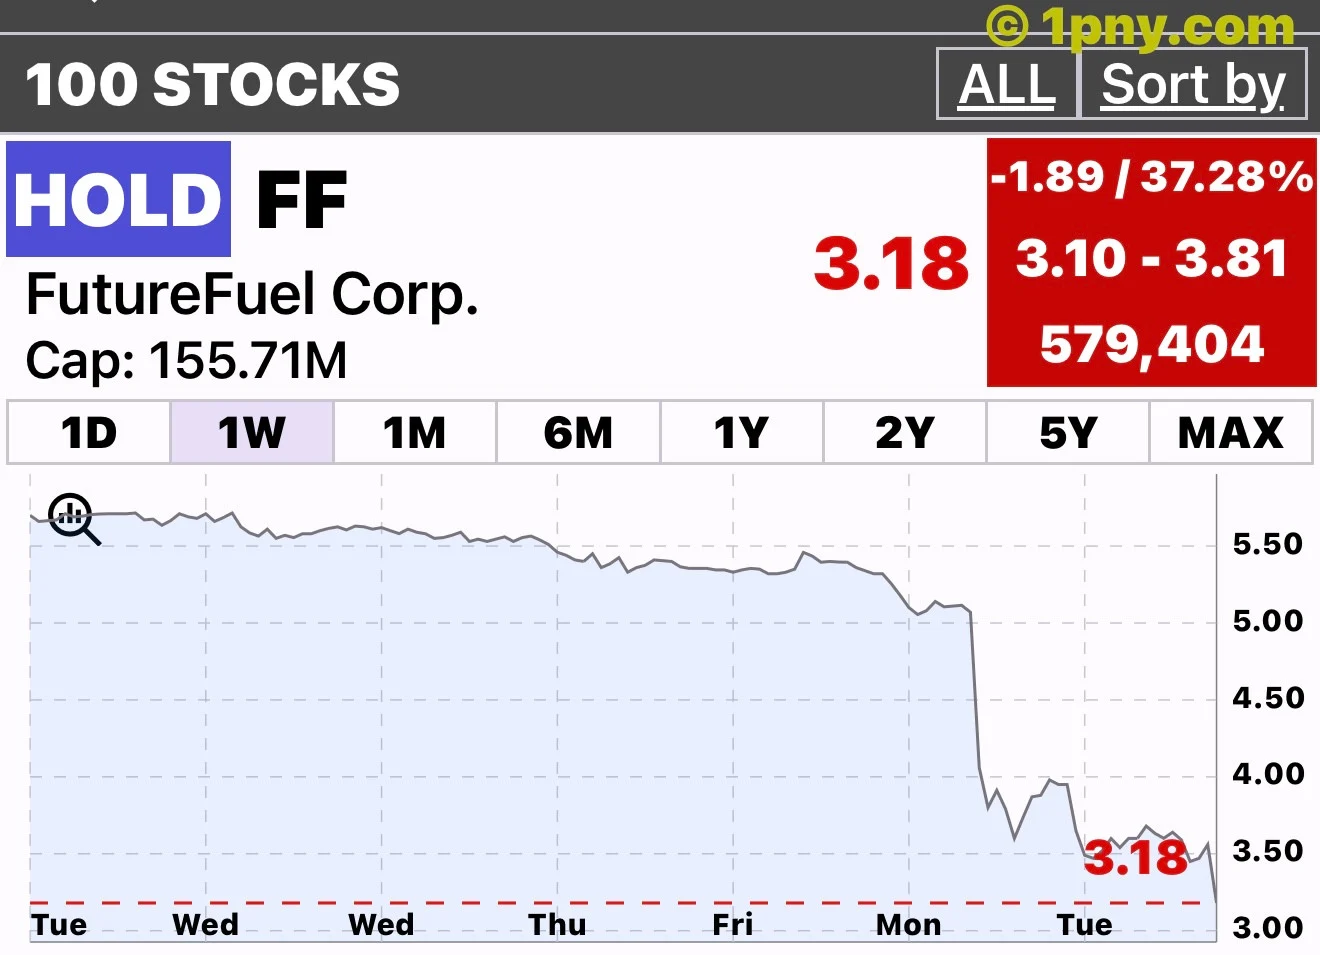
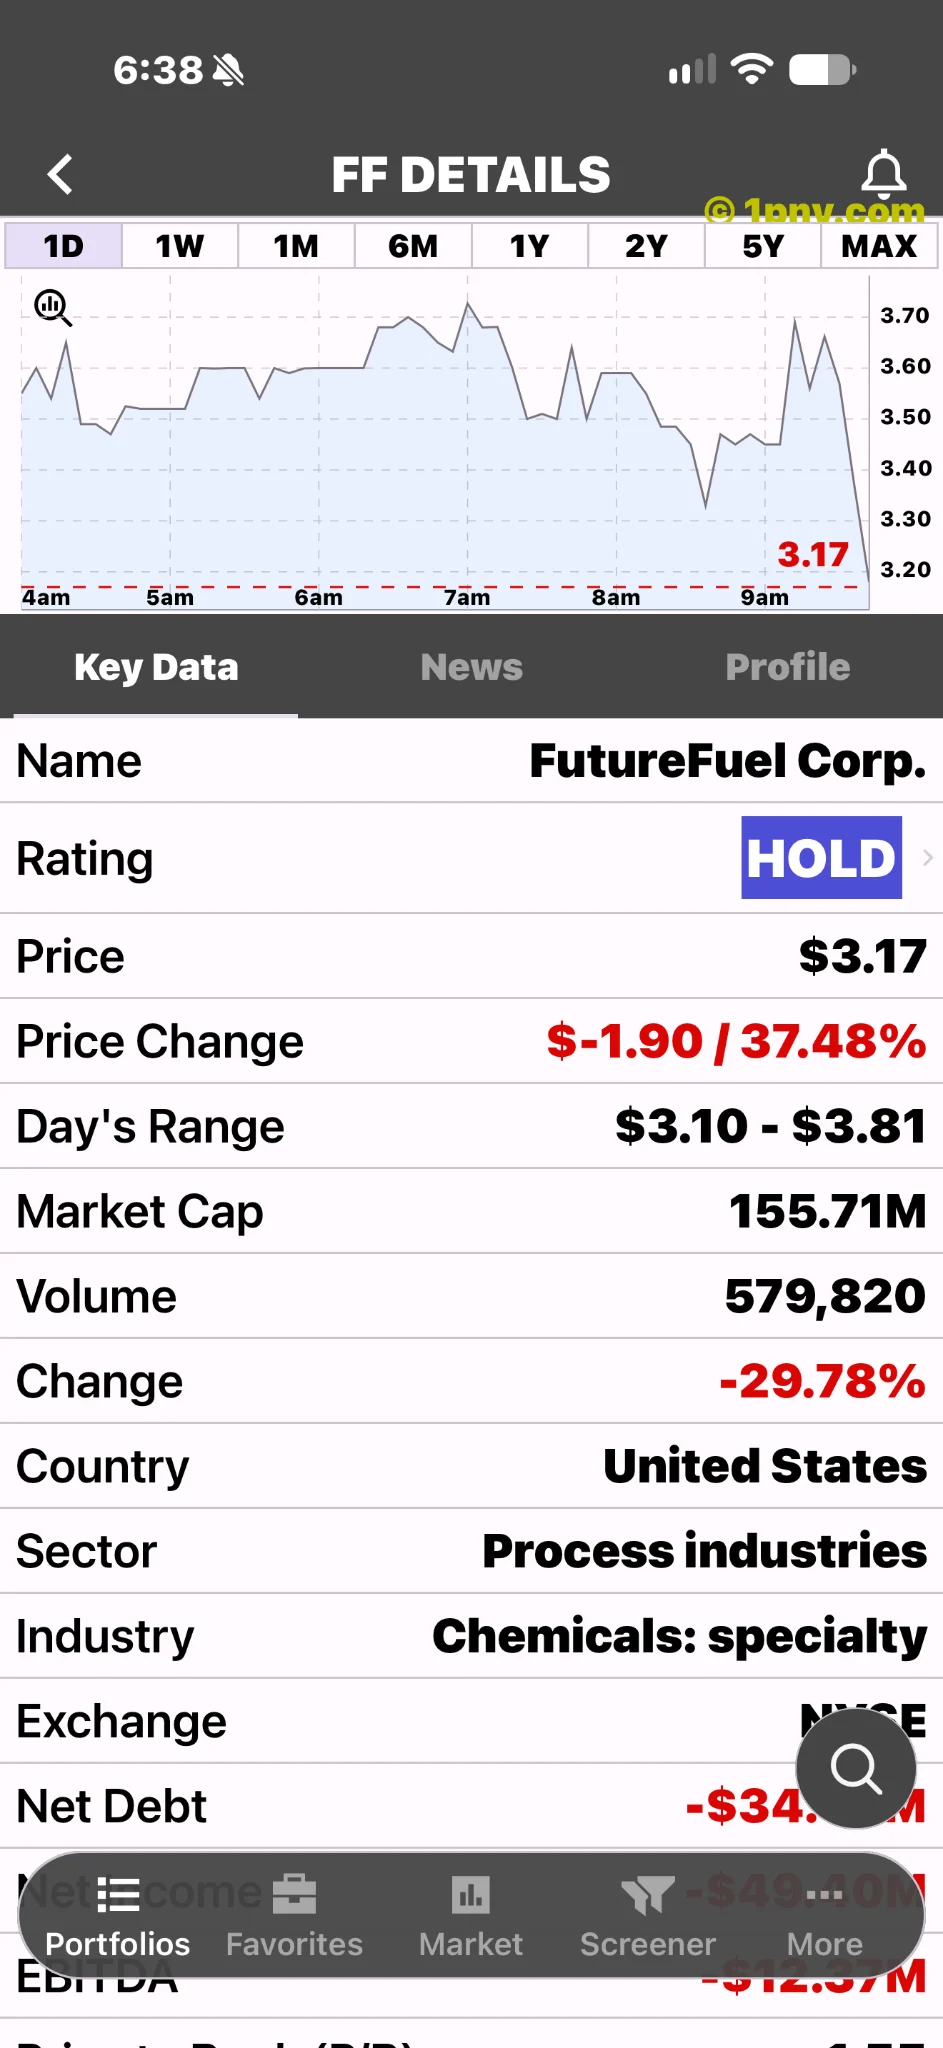
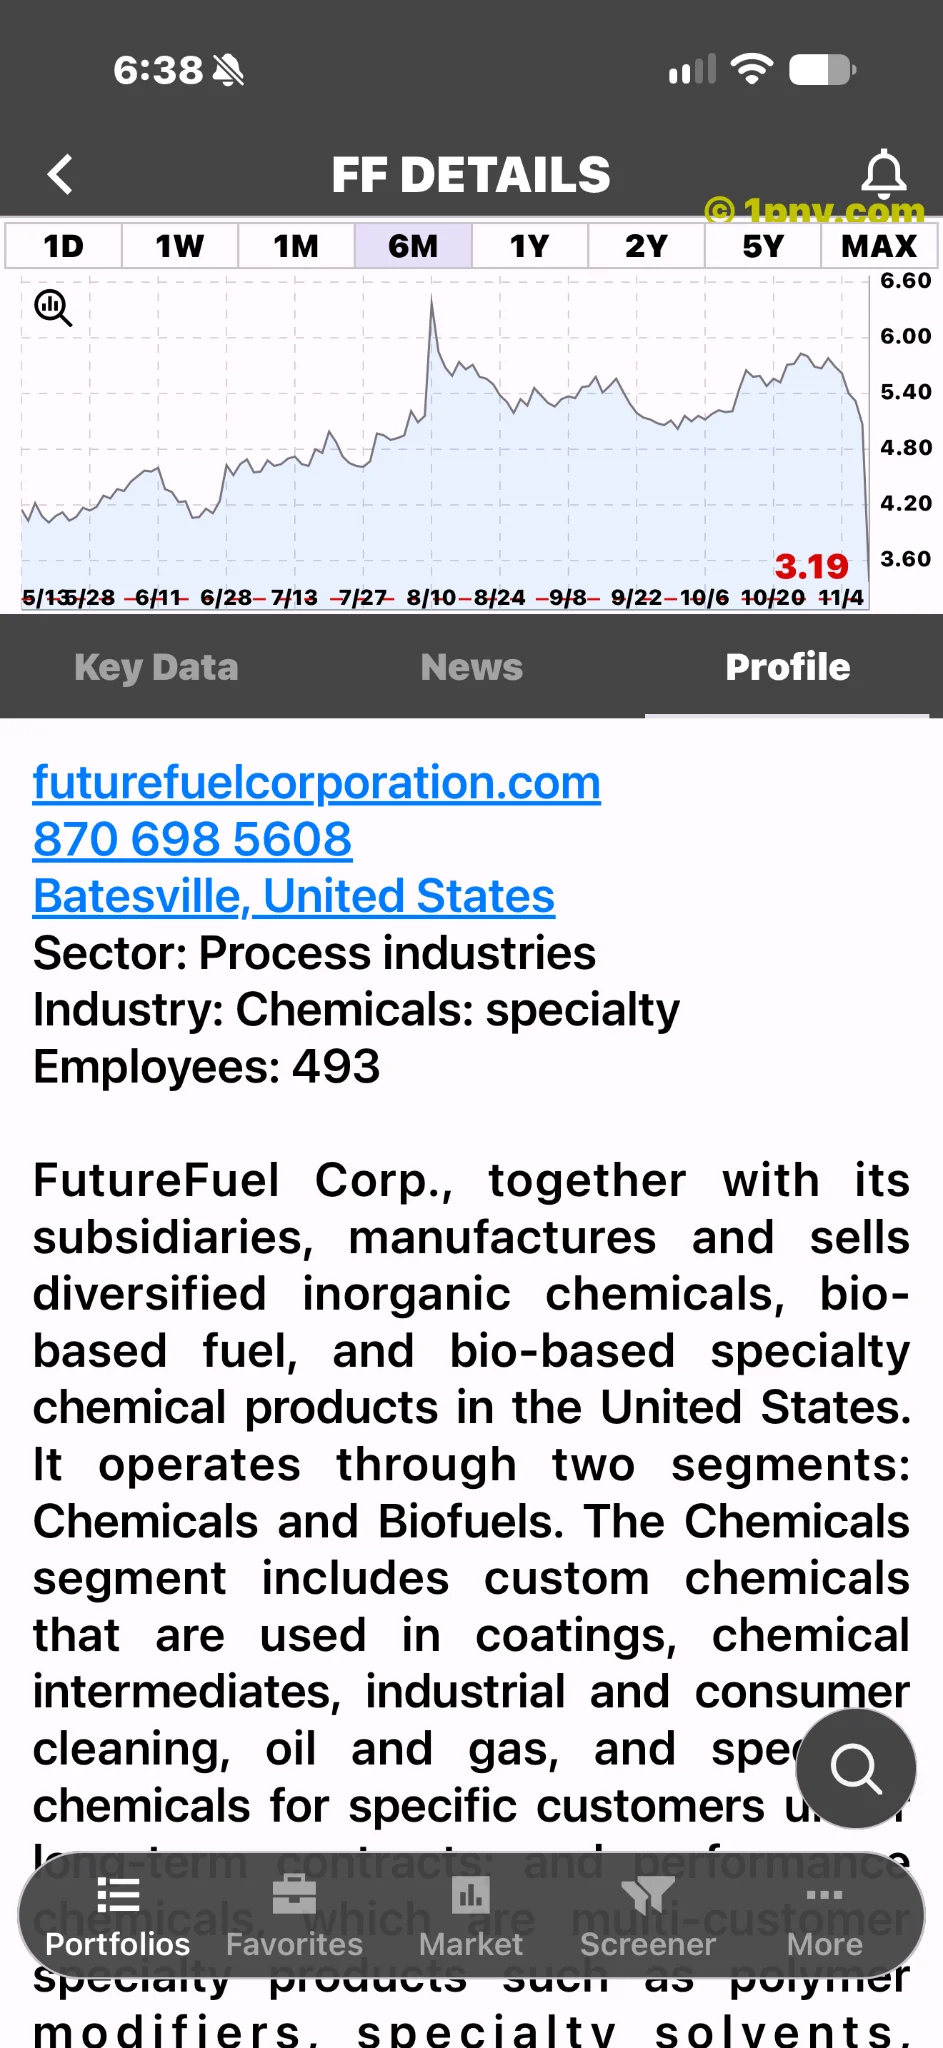
El informe trimestral de FutureFuel del 9 de noviembre cuenta una historia frustrante: la actividad se recuperaba, pero la recompensa económica seguía sin llegar. Las ventas eran mucho mayores y, aun así, la empresa continuaba sin beneficios. La captura facilitada mostraba FF a 3,18 dólares, con una caída del −37,28%. Es una cotización capturada, no un cierre verificado, pero transmite la intensidad de las ventas alrededor de la actualización.
Lo alentador es que FutureFuel tenía más negocio con el que trabajar. Lo preocupante es lo que quedaba después de cubrir los costes de atenderlo. A nuestro juicio, la distancia entre esos dos resultados merece más atención que el titular de ventas por sí solo.
Una recuperación que aún no llega al beneficio
El informe de septiembre recoge ingresos trimestrales de 104,7 millones de dólares y una pérdida neta de 8,4 millones. La pérdida se redujo frente al año anterior. Esa mejora es una buena noticia: sería engañoso contar esta historia como si las pérdidas netas hubieran aumentado.
Sin embargo, perder menos no equivale a tener un negocio rentable. Más pedidos y ventas ofrecen una base sobre la que avanzar, pero los accionistas necesitan que esas ventas terminen dejando dinero. En ese punto, la recuperación sigue siendo decepcionante.
La dirección señaló el mantenimiento de instalaciones químicas, materias primas caras y pérdidas con derivados. El comunicado informó de un EBITDA ajustado negativo de 4,9 millones. Estas explicaciones ayudan a entender por qué el aumento de ventas no se tradujo en un resultado satisfactorio. También dejan una pregunta importante: ¿qué parte de esas presiones desaparecerá y cuál seguirá acompañando al negocio durante el próximo trimestre?
La situación del efectivo cuesta más celebrar
La salida trimestral de efectivo operativo fue de 10,3 millones de dólares, mientras que el efectivo y equivalentes sumaban 21,3 millones al 30 de septiembre. A nuestro juicio, este es el aspecto más preocupante del informe. Una recuperación resulta mucho más convincente cuando la actividad adicional fortalece el balance en lugar de consumir caja.
Eso no significa que el saldo de efectivo, por sí solo, demuestre una crisis de financiación. También importan las necesidades de capital circulante, la financiación disponible y los cobros futuros. Las empresas pueden pagar las existencias antes de venderlas, y los clientes pueden pagar después de que se contabilicen los ingresos. Por tanto, el resultado contable y el flujo de caja no tienen por qué evolucionar juntos durante un mismo trimestre.
Esos desfases merecen análisis, no rechazo ni tranquilidad automáticos. La prueba útil es si el consumo de efectivo disminuye conforme avanza el negocio. Más ingresos serían alentadores; más ingresos que generen efectivo de manera constante serían bastante mejores.
Un trimestre mejor está previsto, no conseguido
La dirección prevé unos 7 millones de dólares de EBITDA ajustado en el cuarto trimestre y un resultado positivo de esa medida para el conjunto del año. Es una perspectiva bienvenida después del último resultado negativo. Ofrece a los inversores una referencia concreta para evaluar el siguiente capítulo.
Pero la previsión no es un resultado ya alcanzado. A nuestro entender, merece reconocerse que la dirección haya fijado un objetivo de mejora, mientras que los inversores tienen motivos para exigir pruebas de que puede cumplirlo. El EBITDA ajustado es una medida ajena a las normas GAAP; incluso alcanzar ese objetivo no sustituiría la necesidad de examinar el beneficio contable y el flujo de caja.
Lo que el gráfico descendente no explica
El gráfico semanal facilitado muestra la debilidad de la cotización, no la identidad ni los motivos de quienes vendieron. El porcentaje indicado no debe presentarse como una rentabilidad semanal simplemente porque se haya seleccionado una vista de una semana. Tampoco establece una serie verificada de precios de cierre.
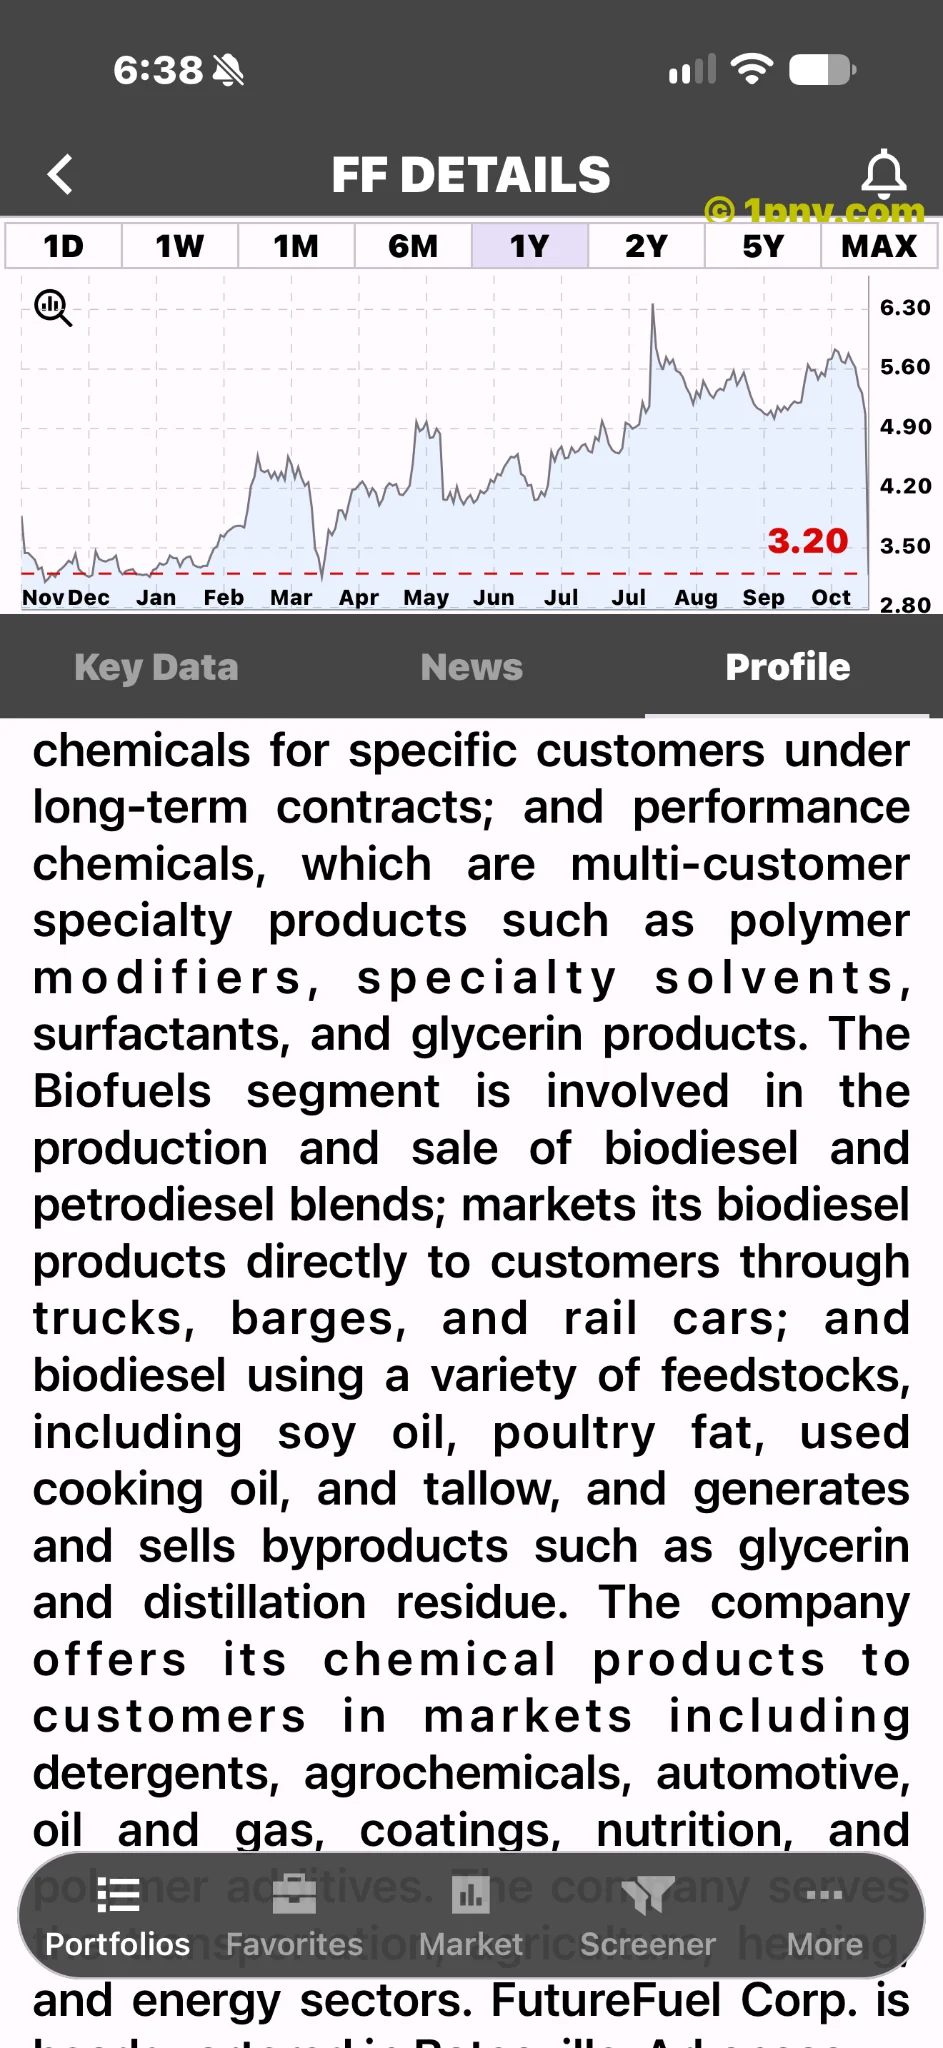
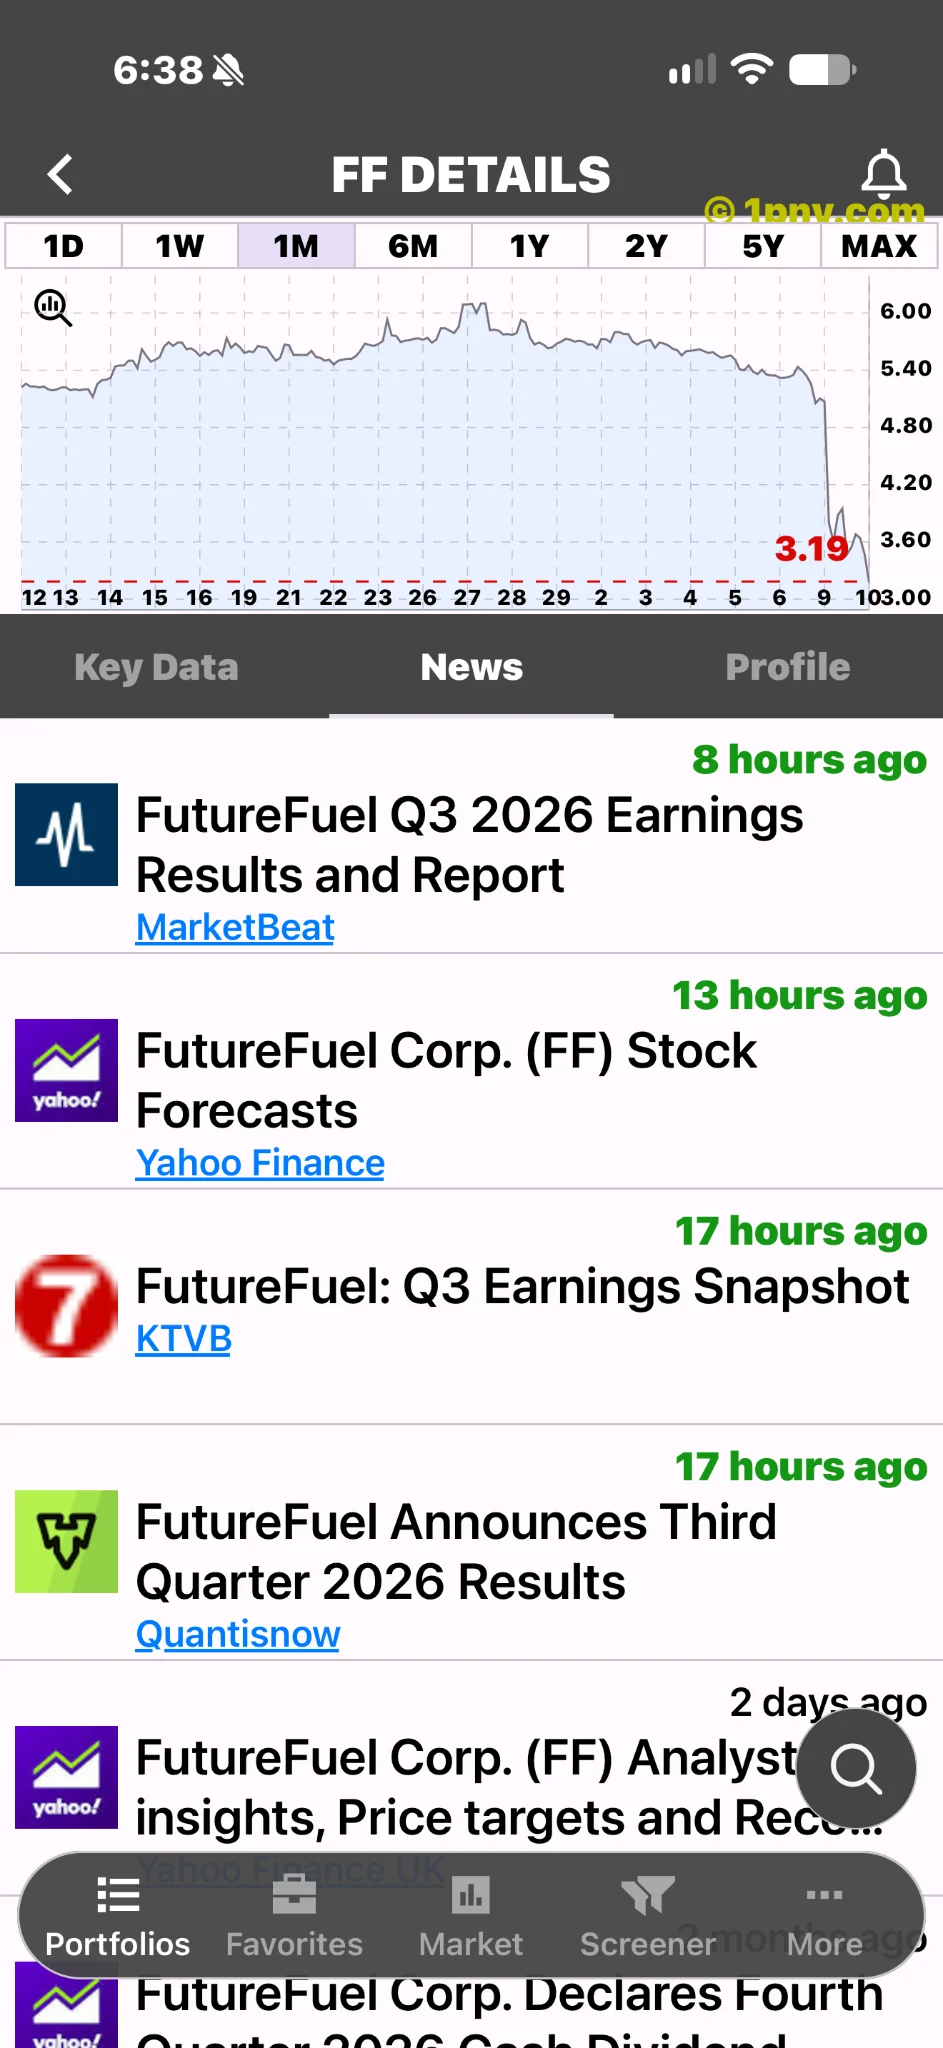
Los resultados constituyen el catalizador documentado más claro que acompaña al descenso. Las preocupaciones sobre rentabilidad y generación de efectivo ofrecen una interpretación razonable, pero las pruebas no demuestran una causa precisa de todo el movimiento.
La historia de FutureFuel contiene, por tanto, un avance real y un reto pendiente: las ventas mejoraron y la pérdida neta se redujo, pero el negocio todavía debe convertir ese progreso en una fortaleza financiera duradera. Una cotización más baja no hace ese trabajo por la empresa.
Solo con fines informativos. No constituye asesoramiento de inversión.