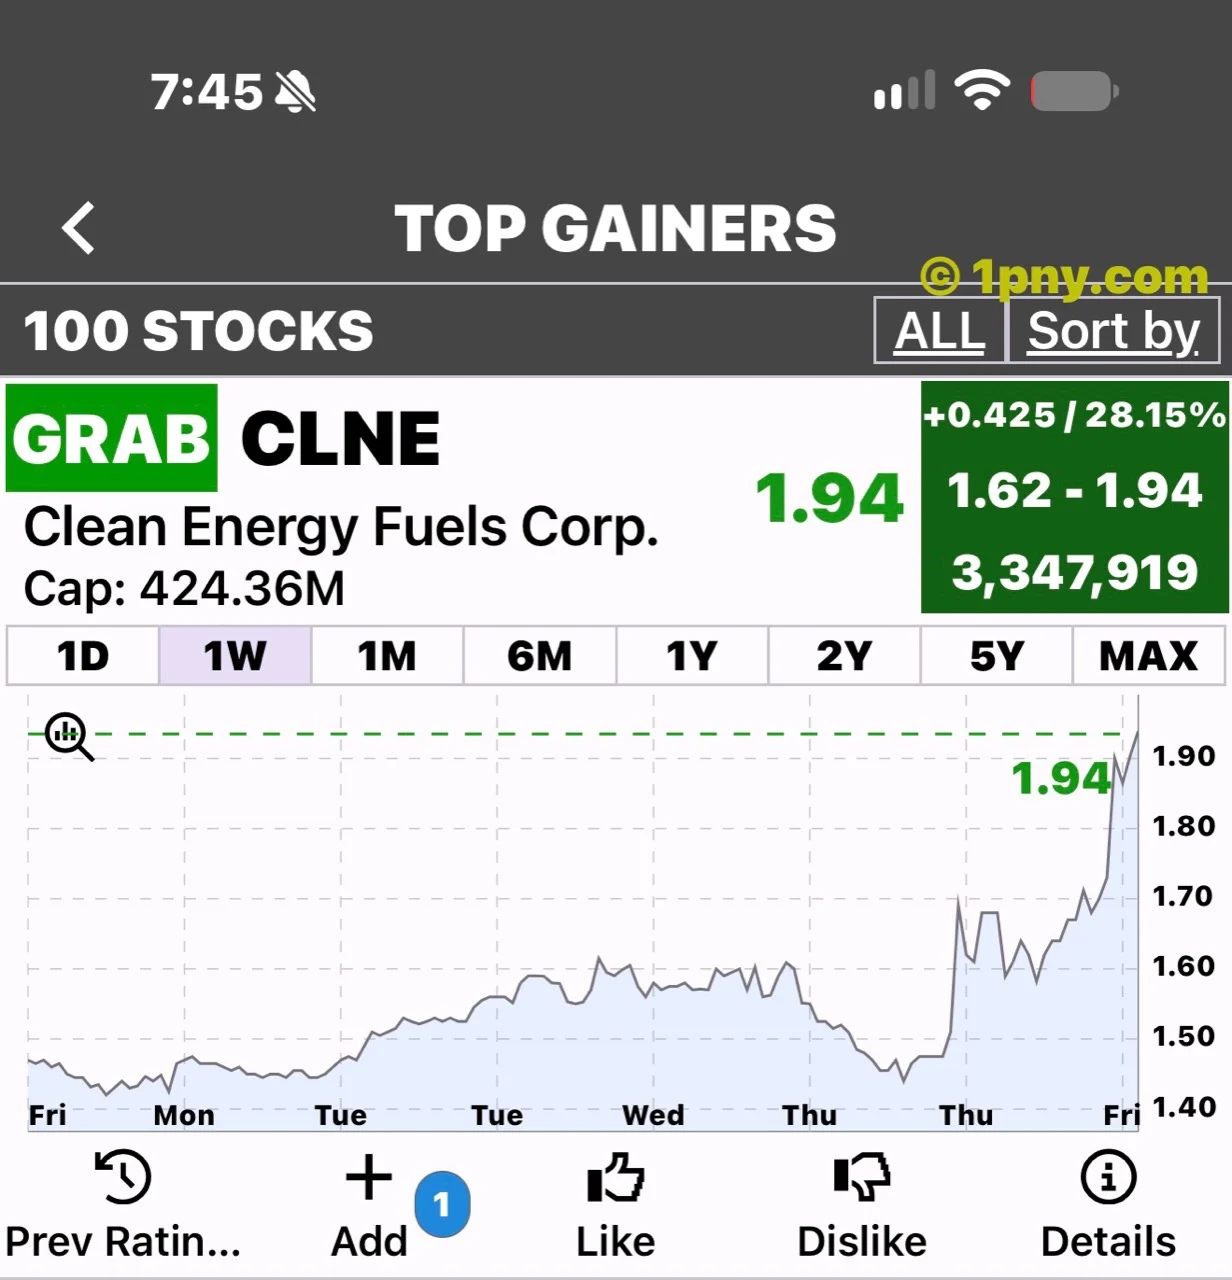
Clean Energy elevó su previsión anual de EBITDA ajustado, apoyada por mayores volúmenes de gas natural renovable y beneficios fiscales. Un ajuste de 8,3 millones dificulta extrapolar el resultado trimestral.
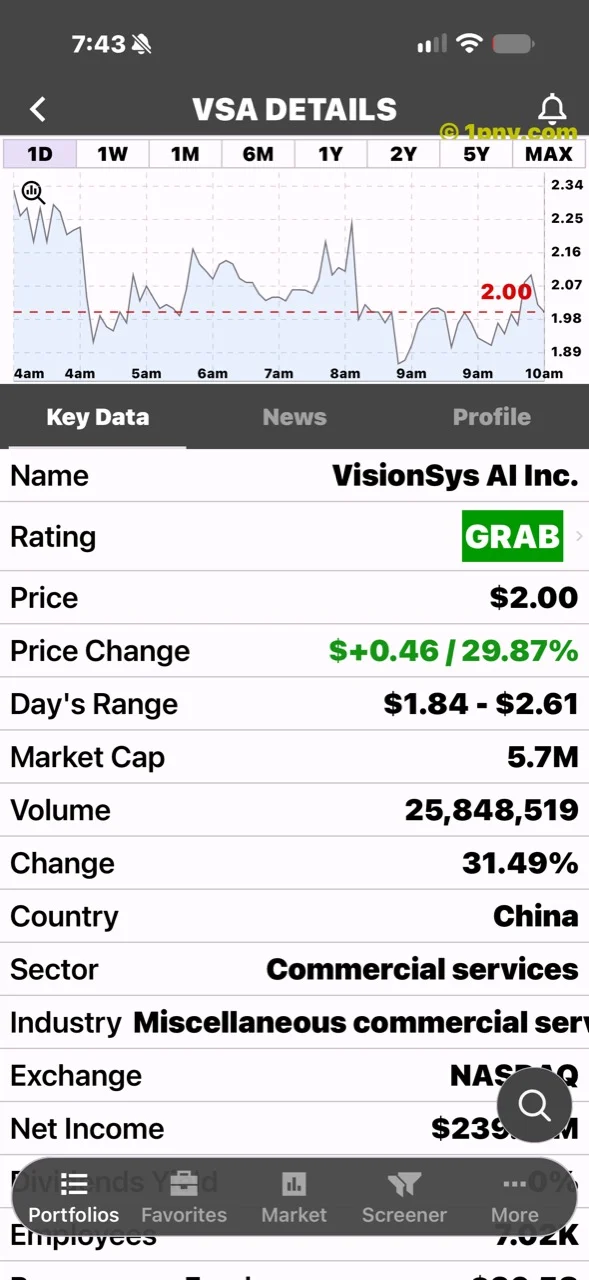
VisionSys comunicó la finalización de una financiación, pero el precio de las acciones ordinarias, la conversión a ADS y la dilución son esenciales para interpretar el titular.
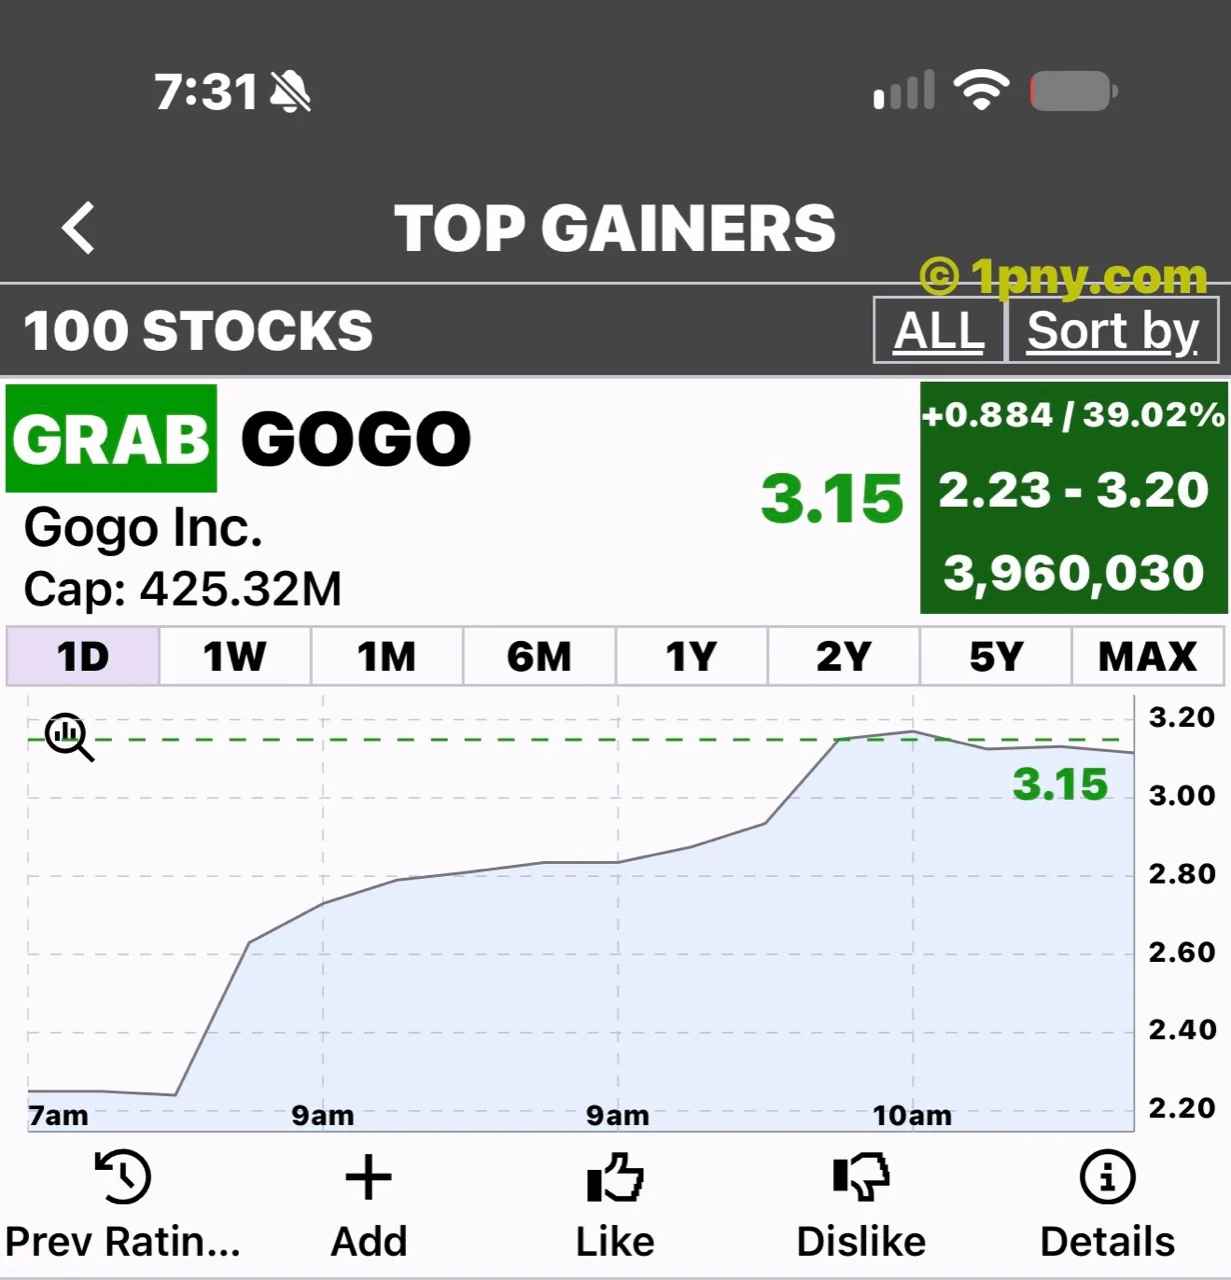
La prórroga del préstamo de Gogo y la renovación del espectro por una década aportan posibles catalizadores concretos; la adopción de Galileo debe traducirse en mejores resultados financieros generales.
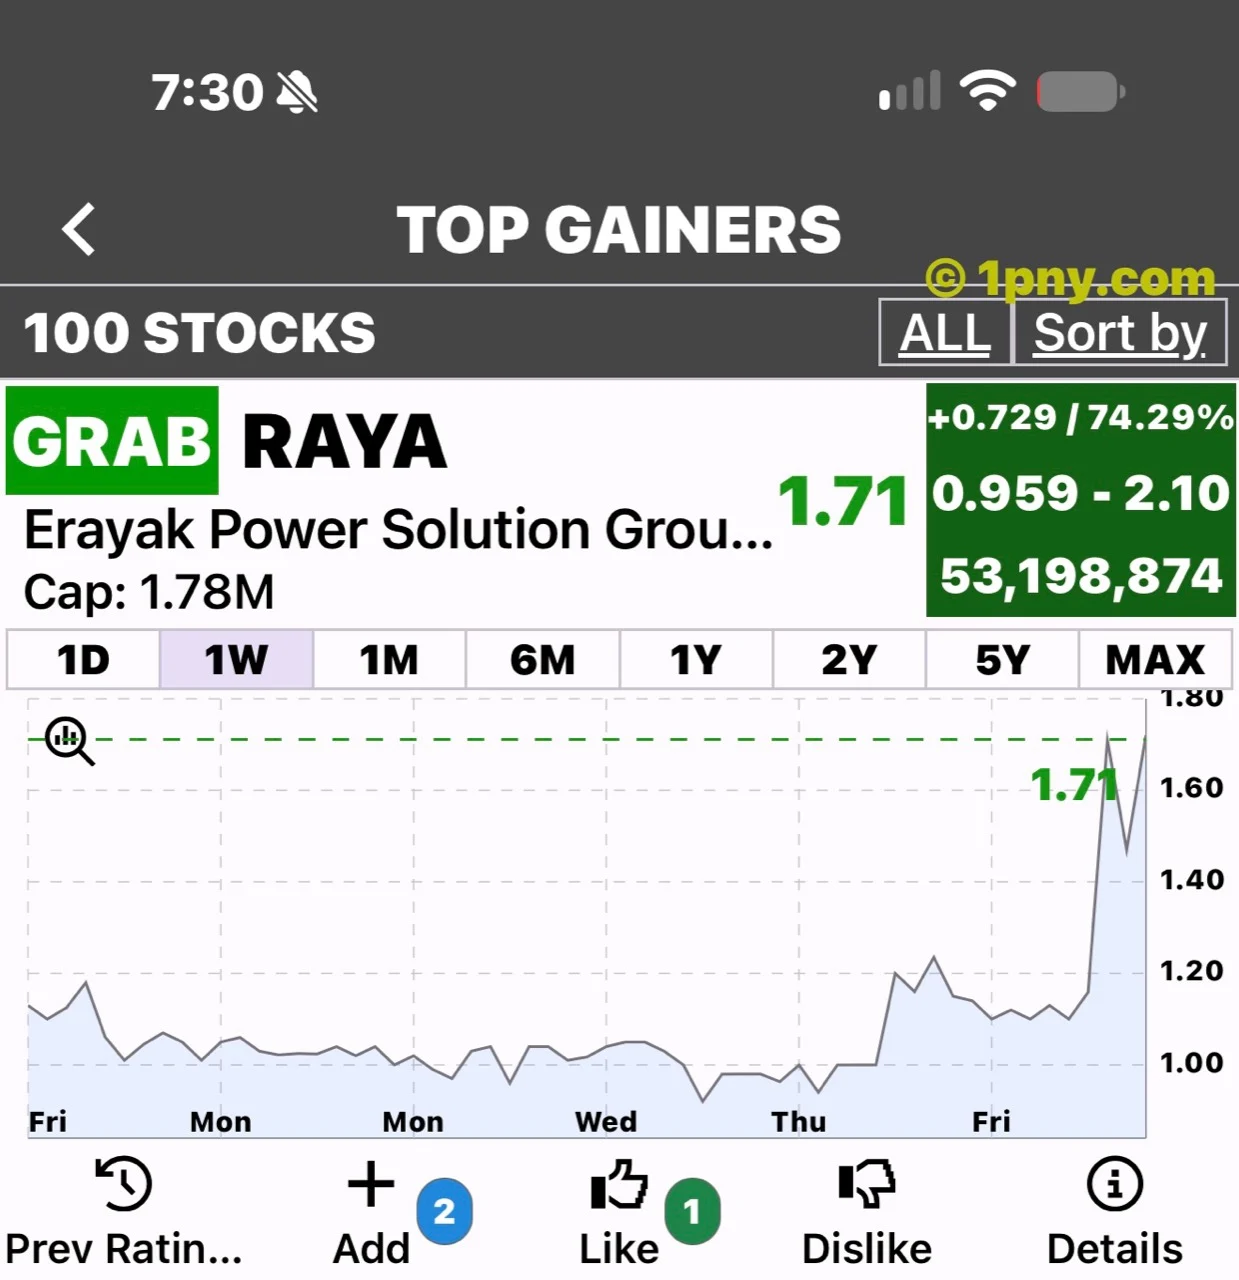
La actualización de Erayak sobre fabricación y energía híbrida aporta un posible catalizador concreto; los lanzamientos comerciales, los márgenes y la conversión de ventas en efectivo siguen siendo las próximas pruebas.
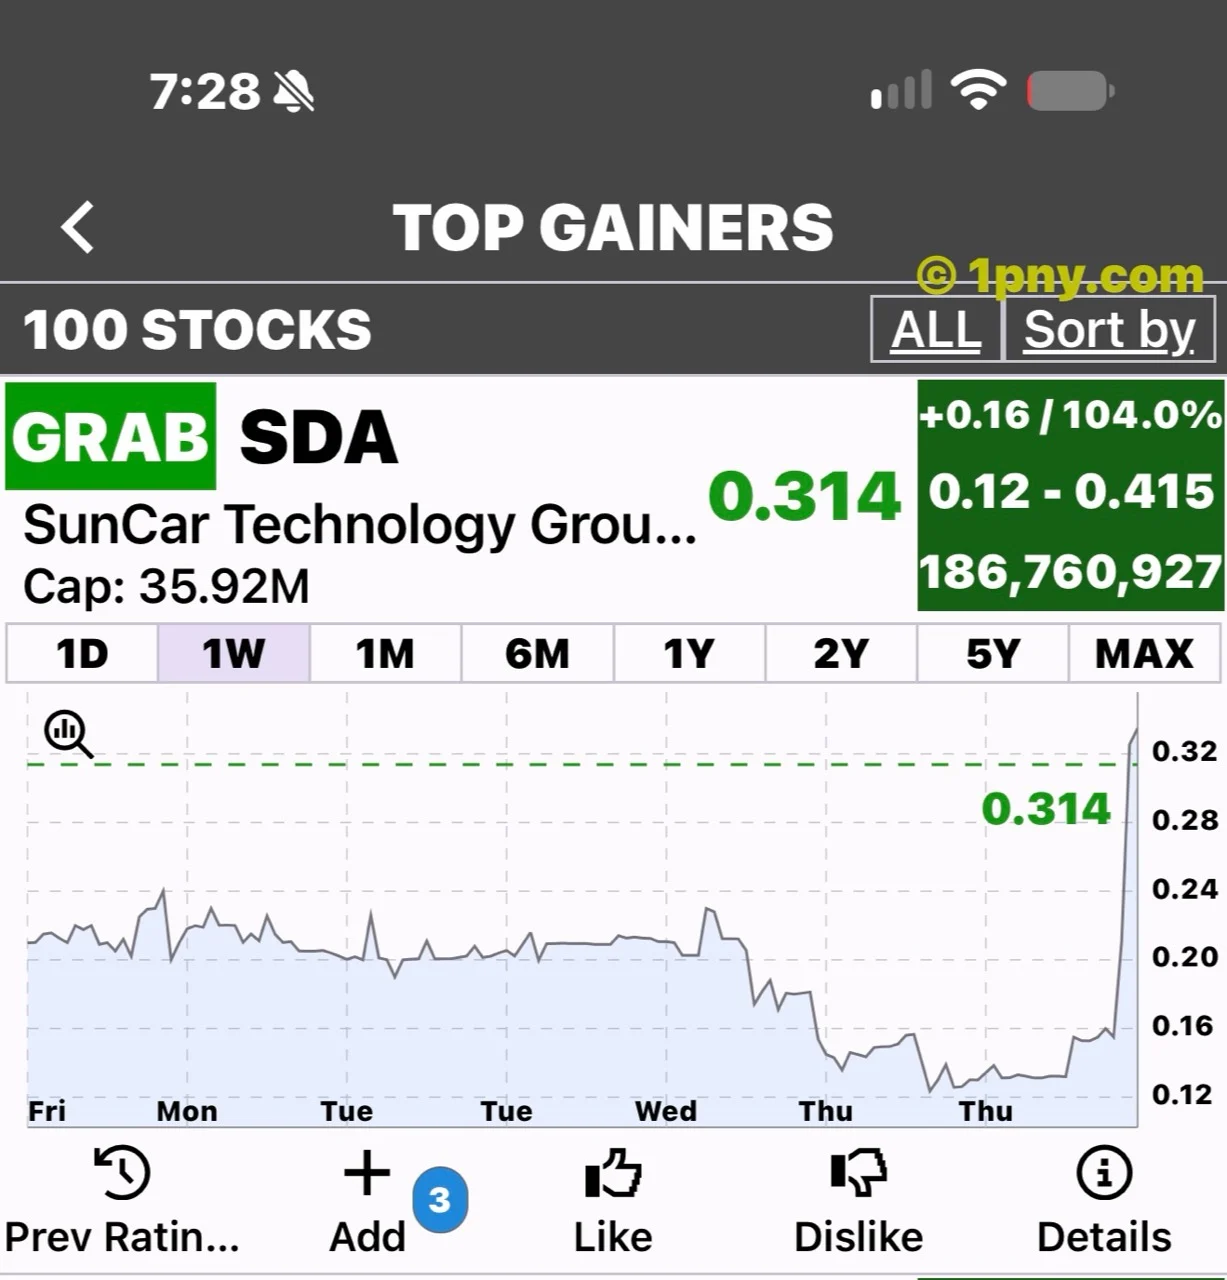
La previsión preliminar de beneficios de SunCar para los nueve primeros meses y su nueva autorización de recompra aportan dos posibles catalizadores; quedan por demostrar la generación de efectivo y las compras efectivas.
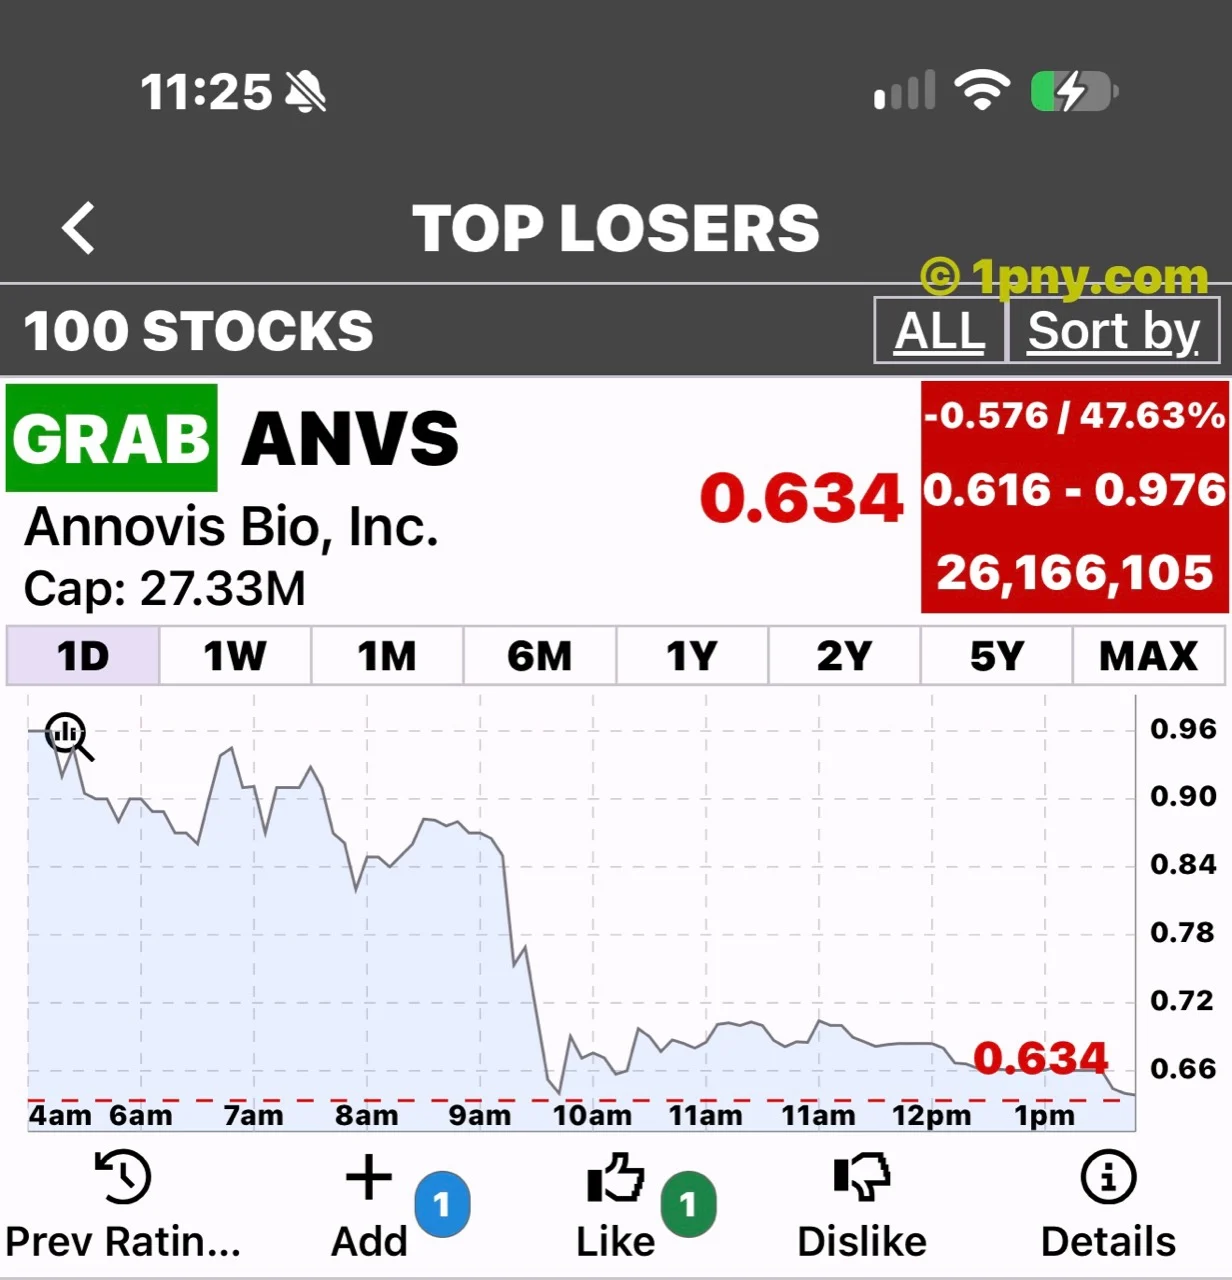
La oferta de acciones y warrants de Annovis Bio aporta financiación y presión sobre la participación accionaria, en el contexto de un reciente aviso de cumplimiento de la NYSE.
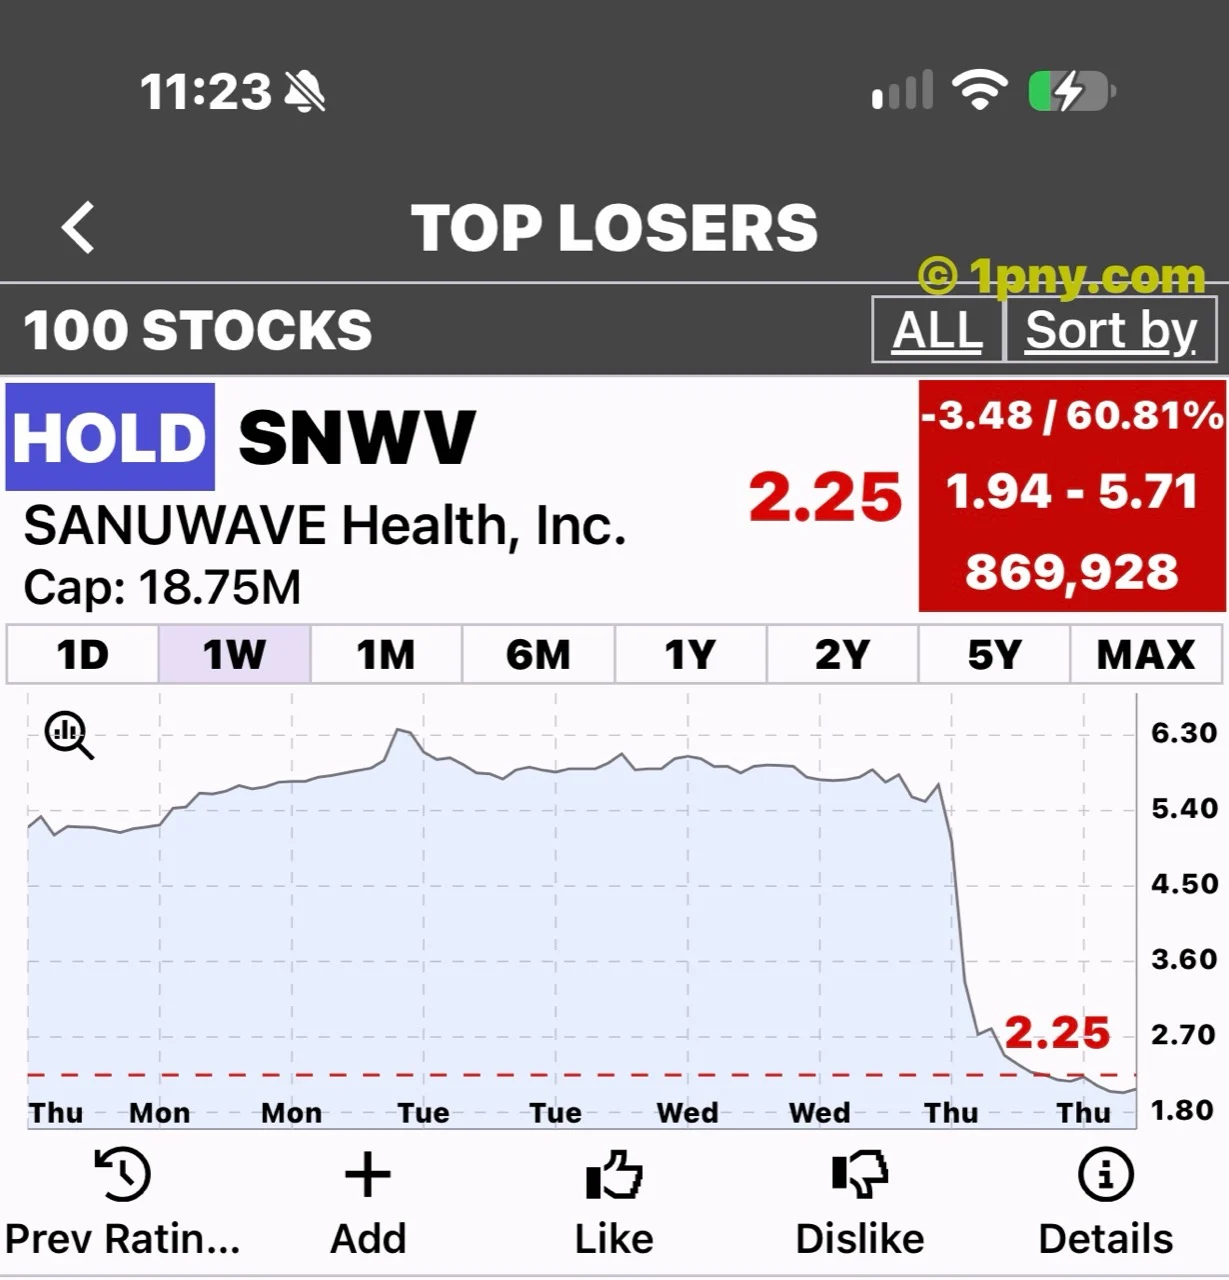
SANUWAVE afronta un recorte aproximado del 21 % en los reembolsos de consultas médicas para 2027, mientras que mayores pagos hospitalarios ofrecen una compensación parcial.
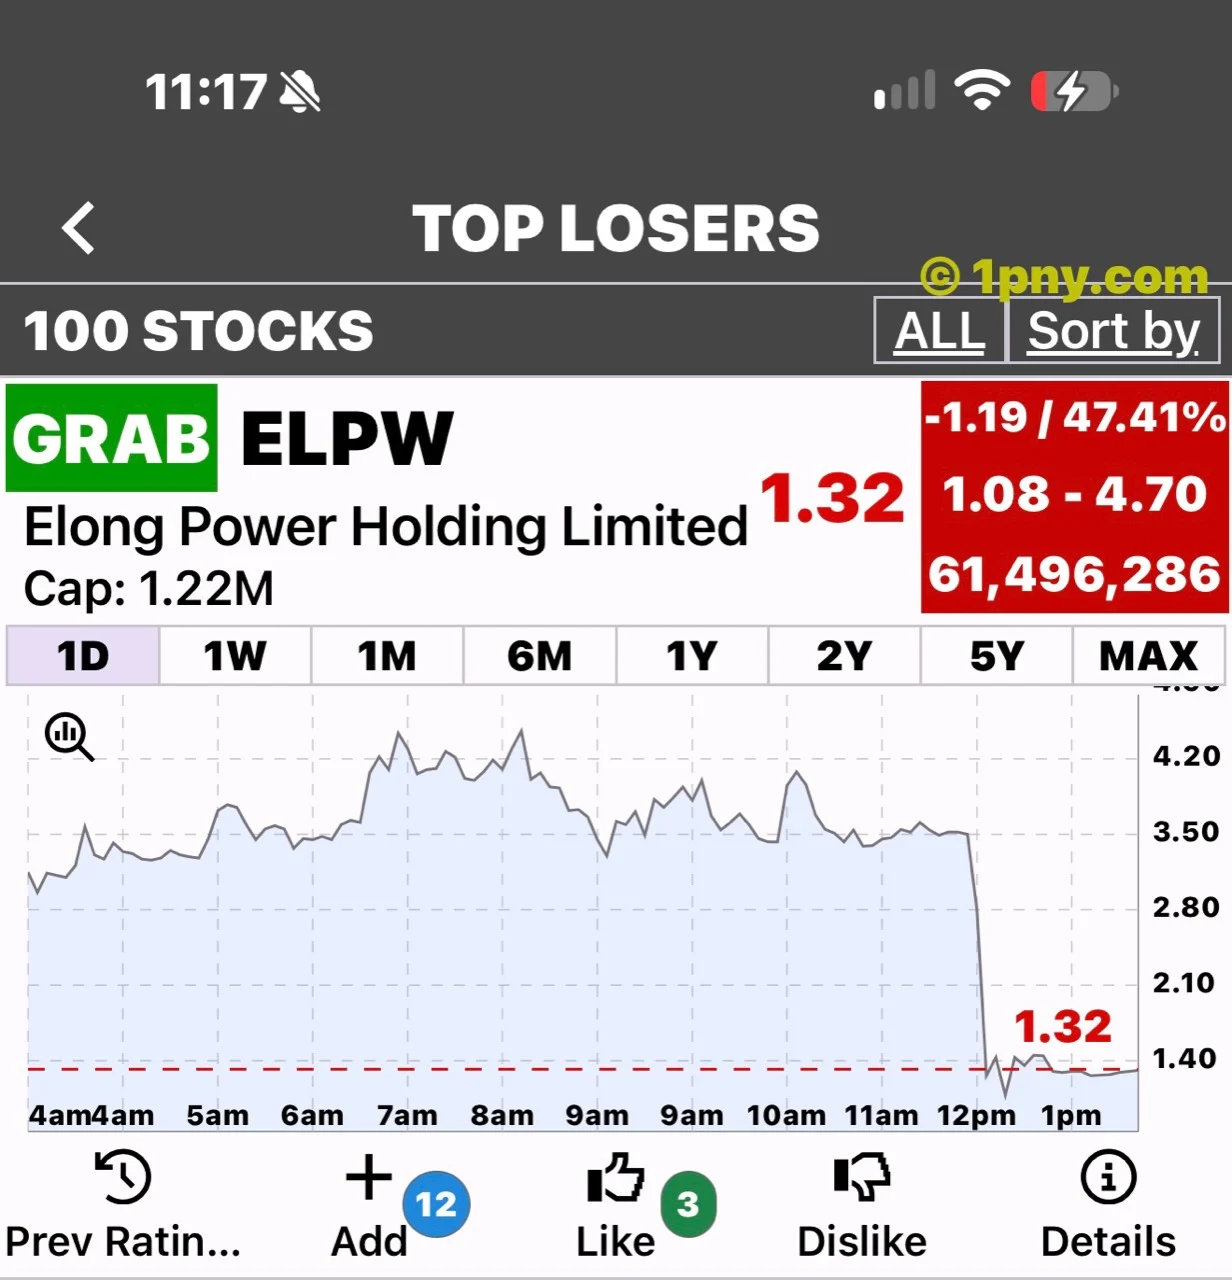
El acuerdo de warrants de Elong Power por 3,26 millones de dólares ofrece fondos nuevos y añade acciones y posible dilución futura tras un brusco giro bursátil.
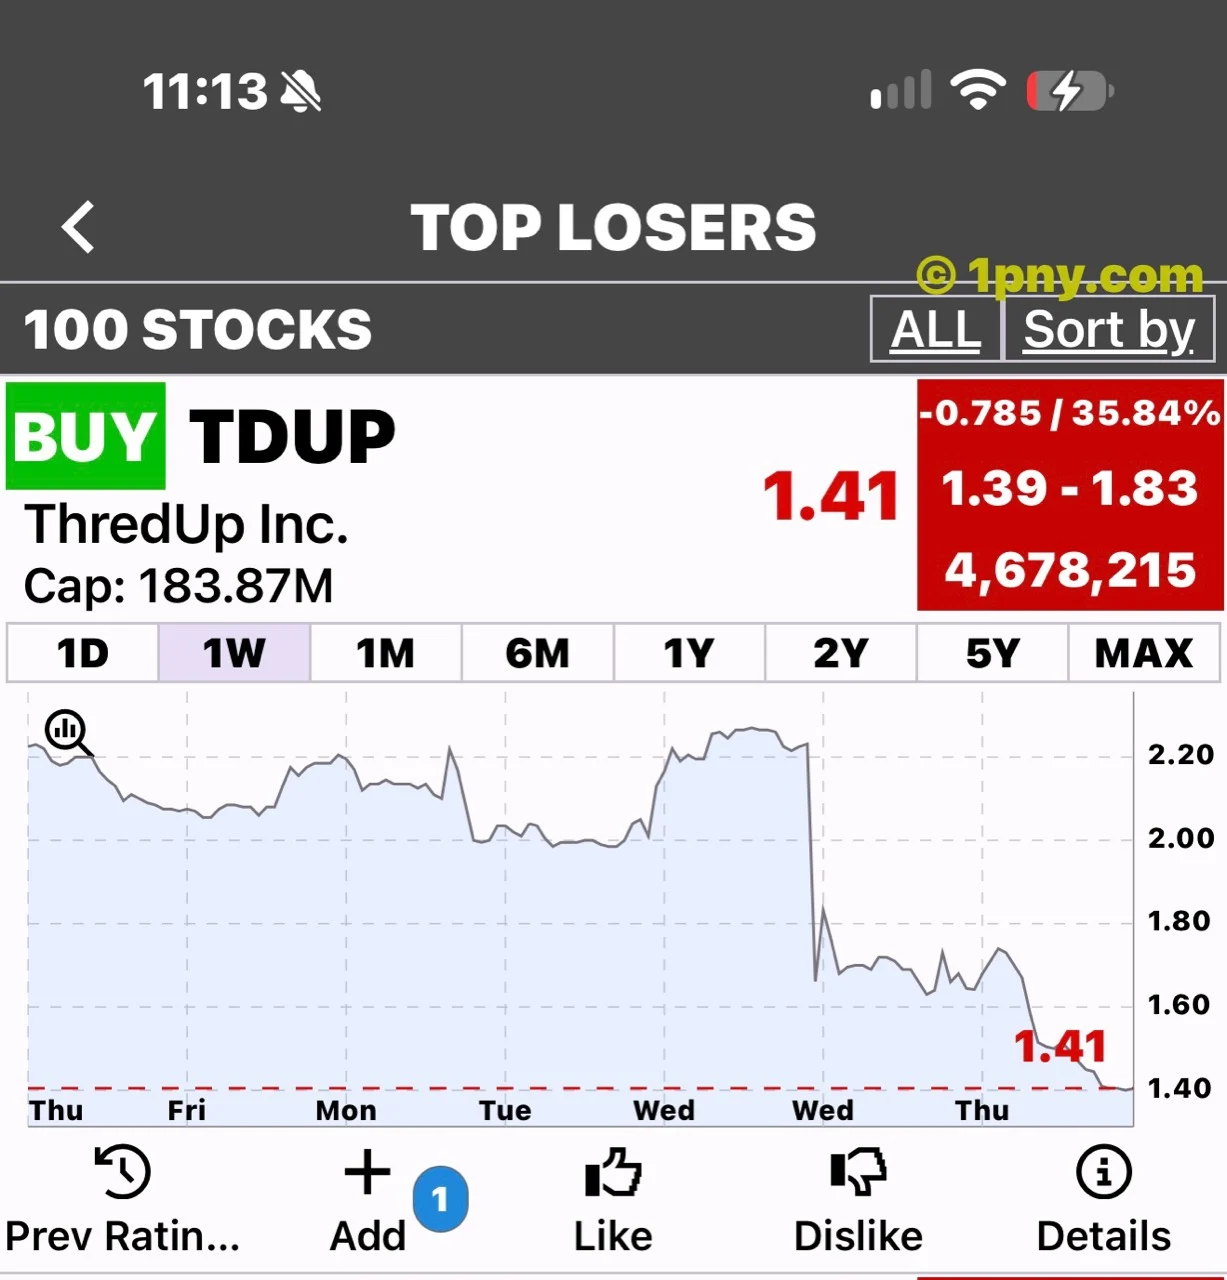
La previsión de ingresos de ThredUp para el trimestre navideño quedó por debajo de las expectativas y puso el foco en la rentabilidad y las rebajas de analistas tras una fuerte caída.
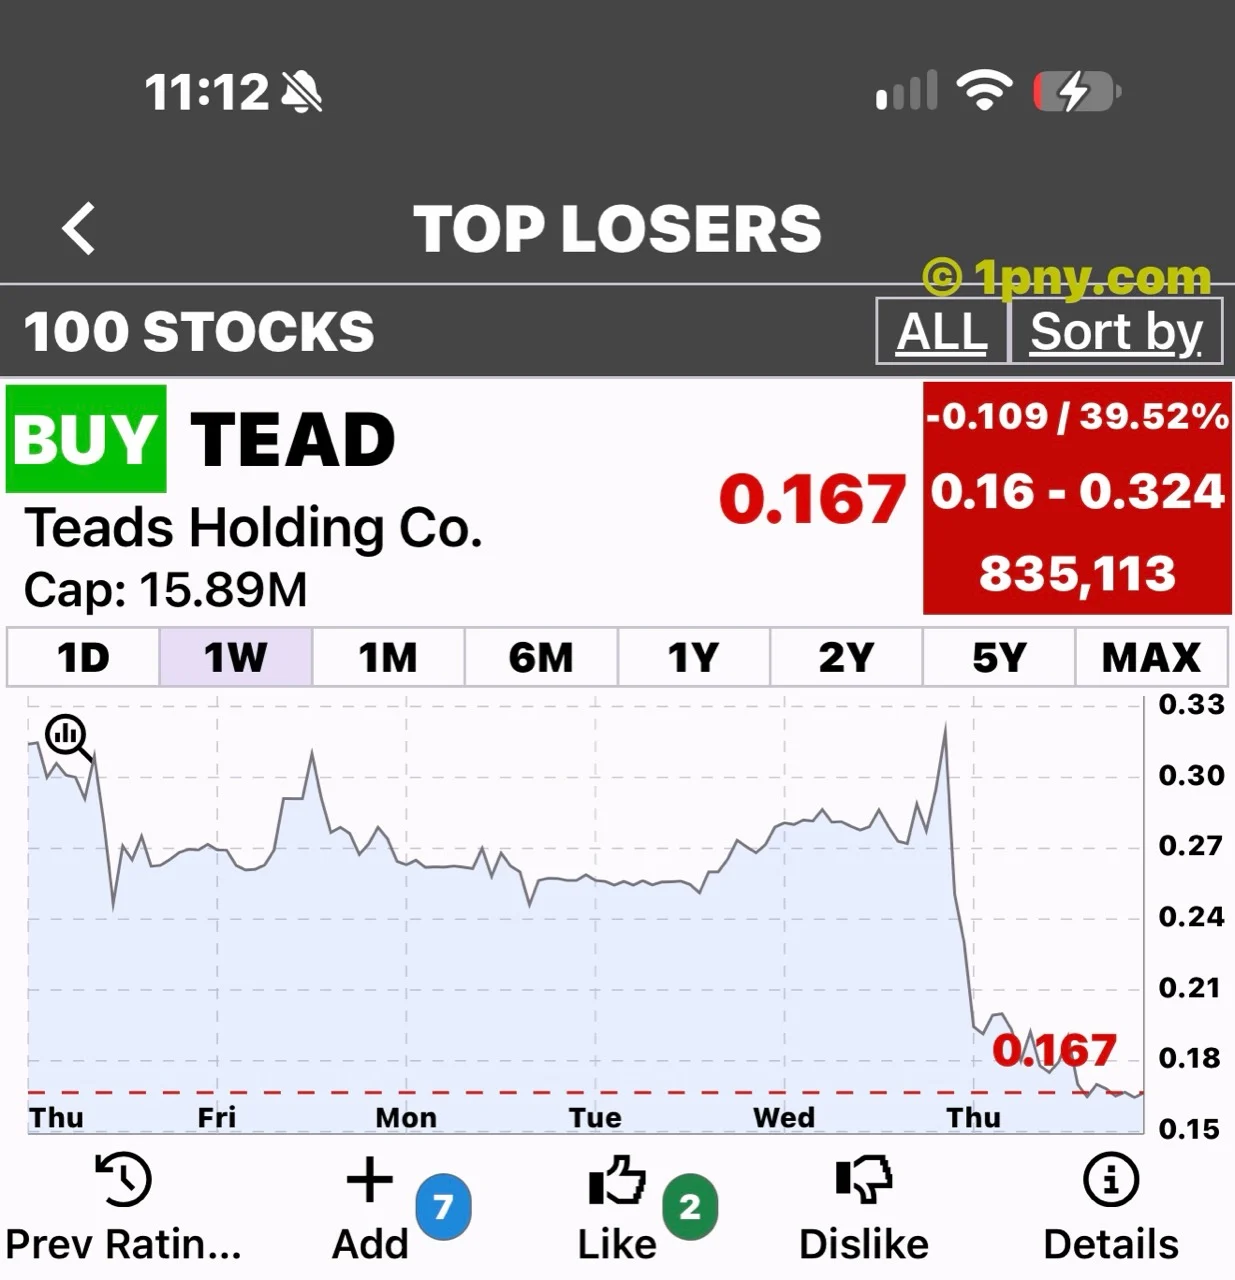
El débil trimestre de Teads combina menores ingresos, EBITDA ajustado negativo y deuda considerable; su gran deterioro contable sin salida de efectivo debe distinguirse del consumo de caja.
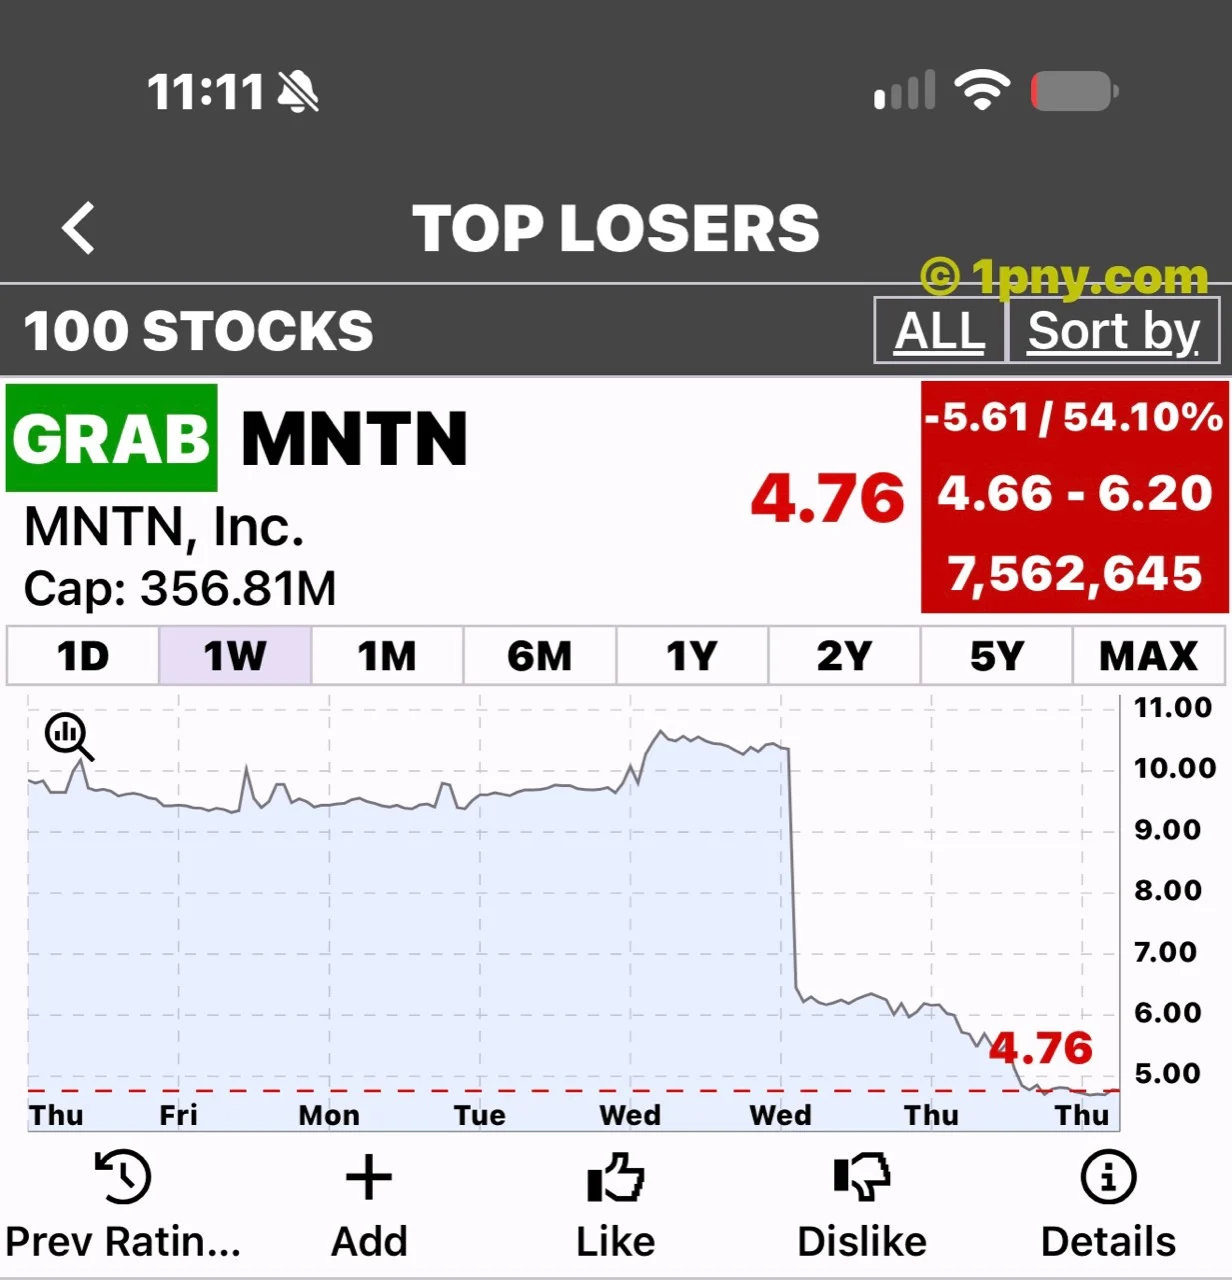
Unos ingresos inferiores a lo previsto, peores perspectivas y problemas en el equipo comercial explican por qué la mejora de resultados de MNTN no tranquilizó a los inversores.
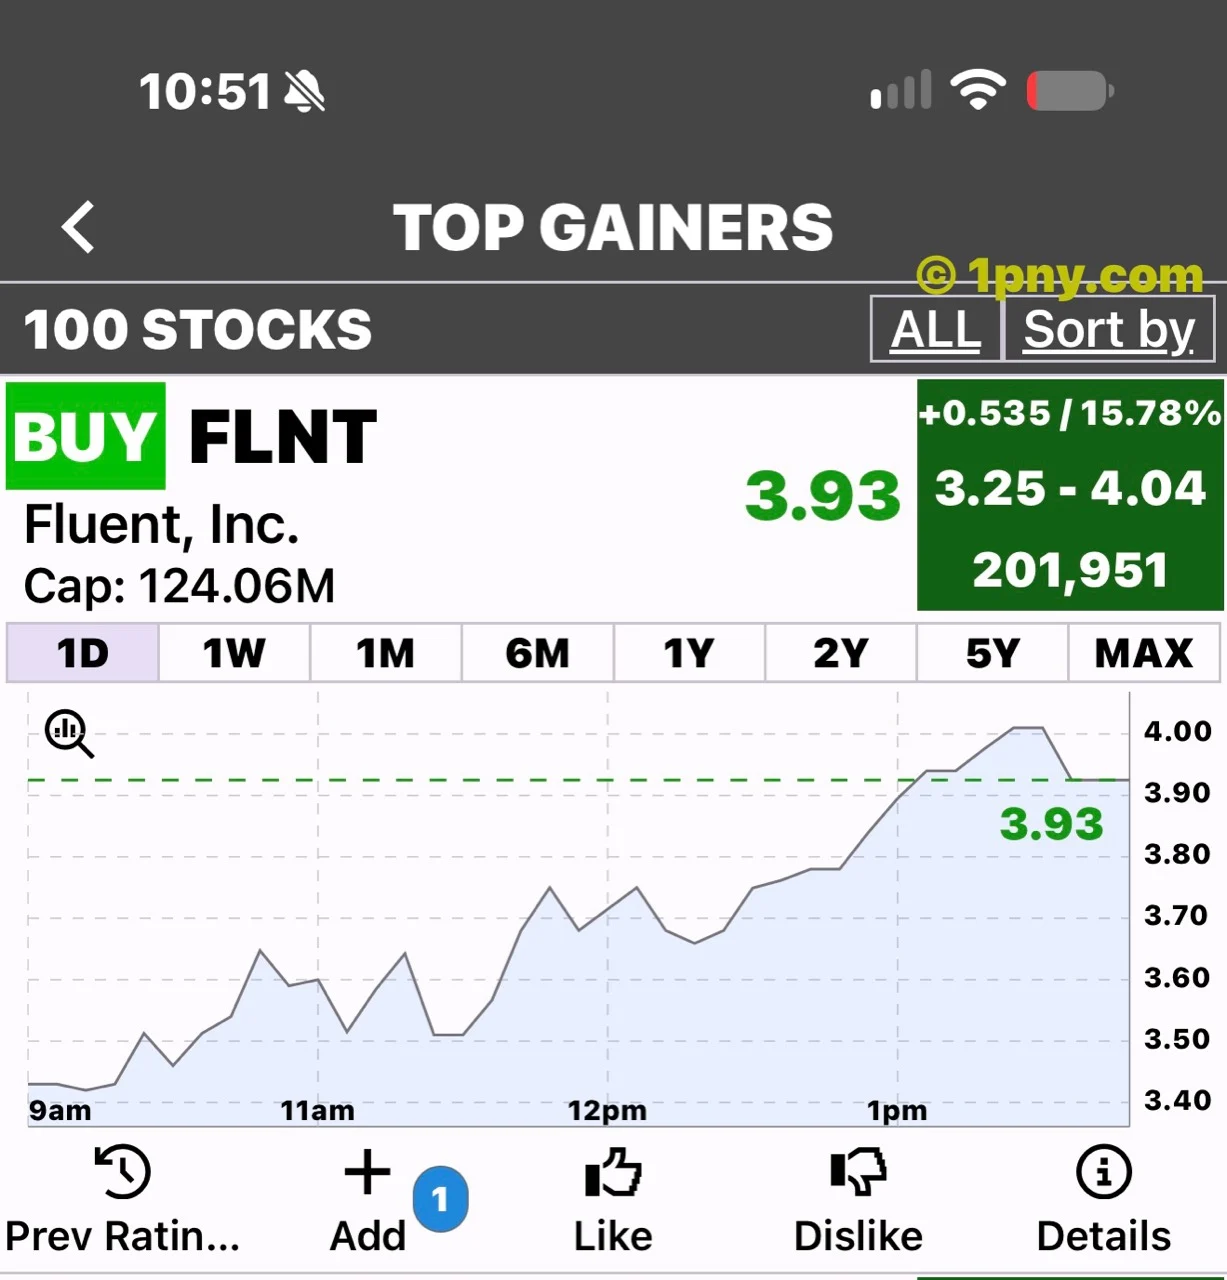
El creciente negocio de publicidad comercial de Fluent hace relevante su próximo informe, pero las pérdidas y el riesgo de financiación siguen siendo centrales.