iHeartMedia obtuvo más ingresos en el tercer trimestre, pero su historia de inversión se volvió mucho más difícil de defender. Los ingresos crecieron un +3,3%, mientras el EBITDA ajustado cayó un −16,7%. Después llegó la mayor decepción: la dirección recortó considerablemente lo que espera obtener en resultados y convertir en efectivo este año. El crecimiento de las ventas es alentador. Sin embargo, cuando coincide con una menor rentabilidad y unas previsiones más débiles, advierte de que la recuperación no está beneficiando a los accionistas como estos podrían haber esperado.
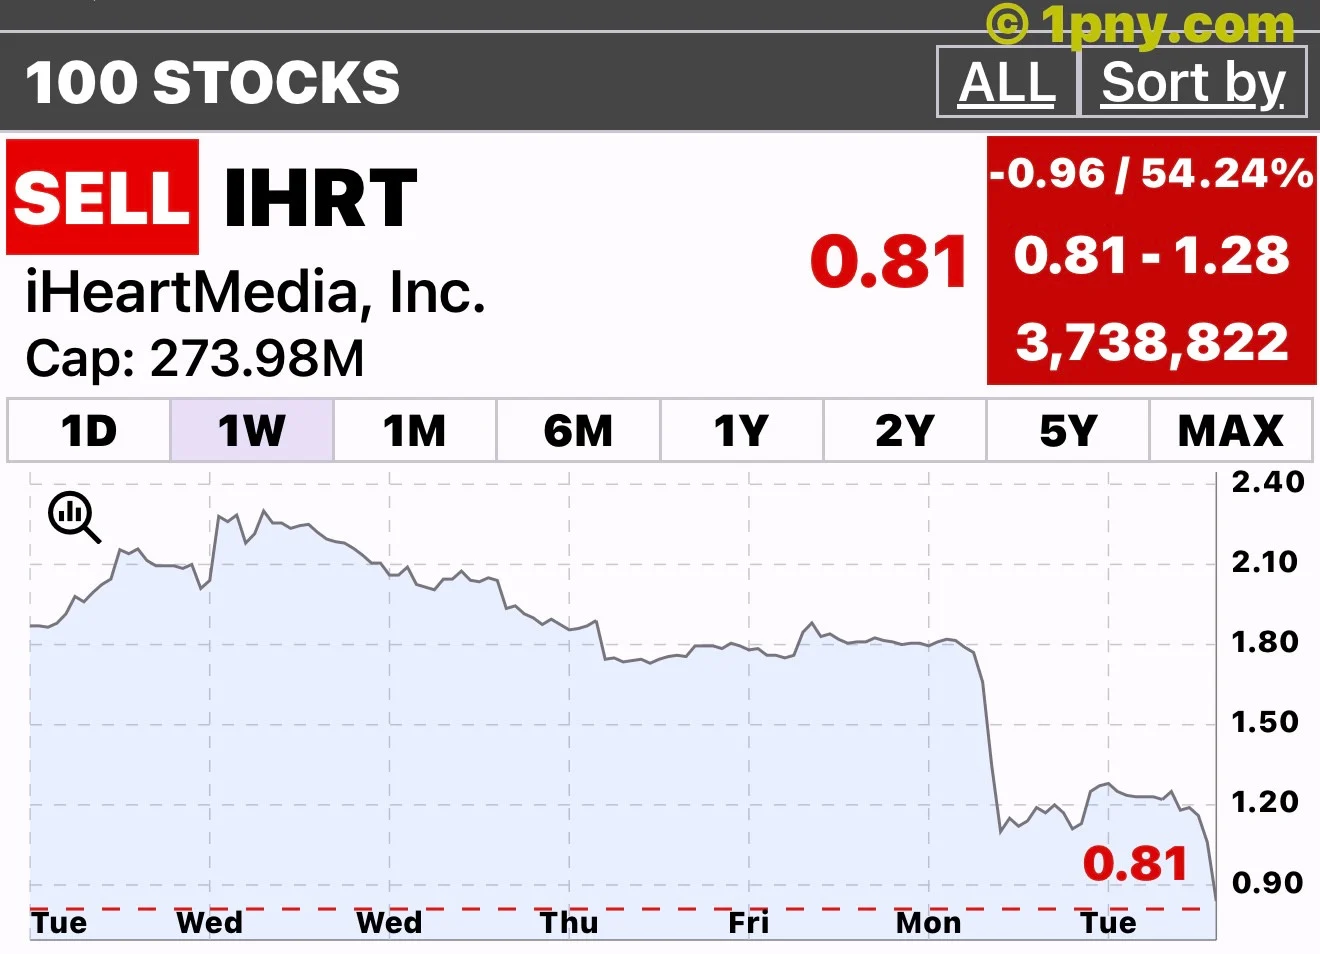
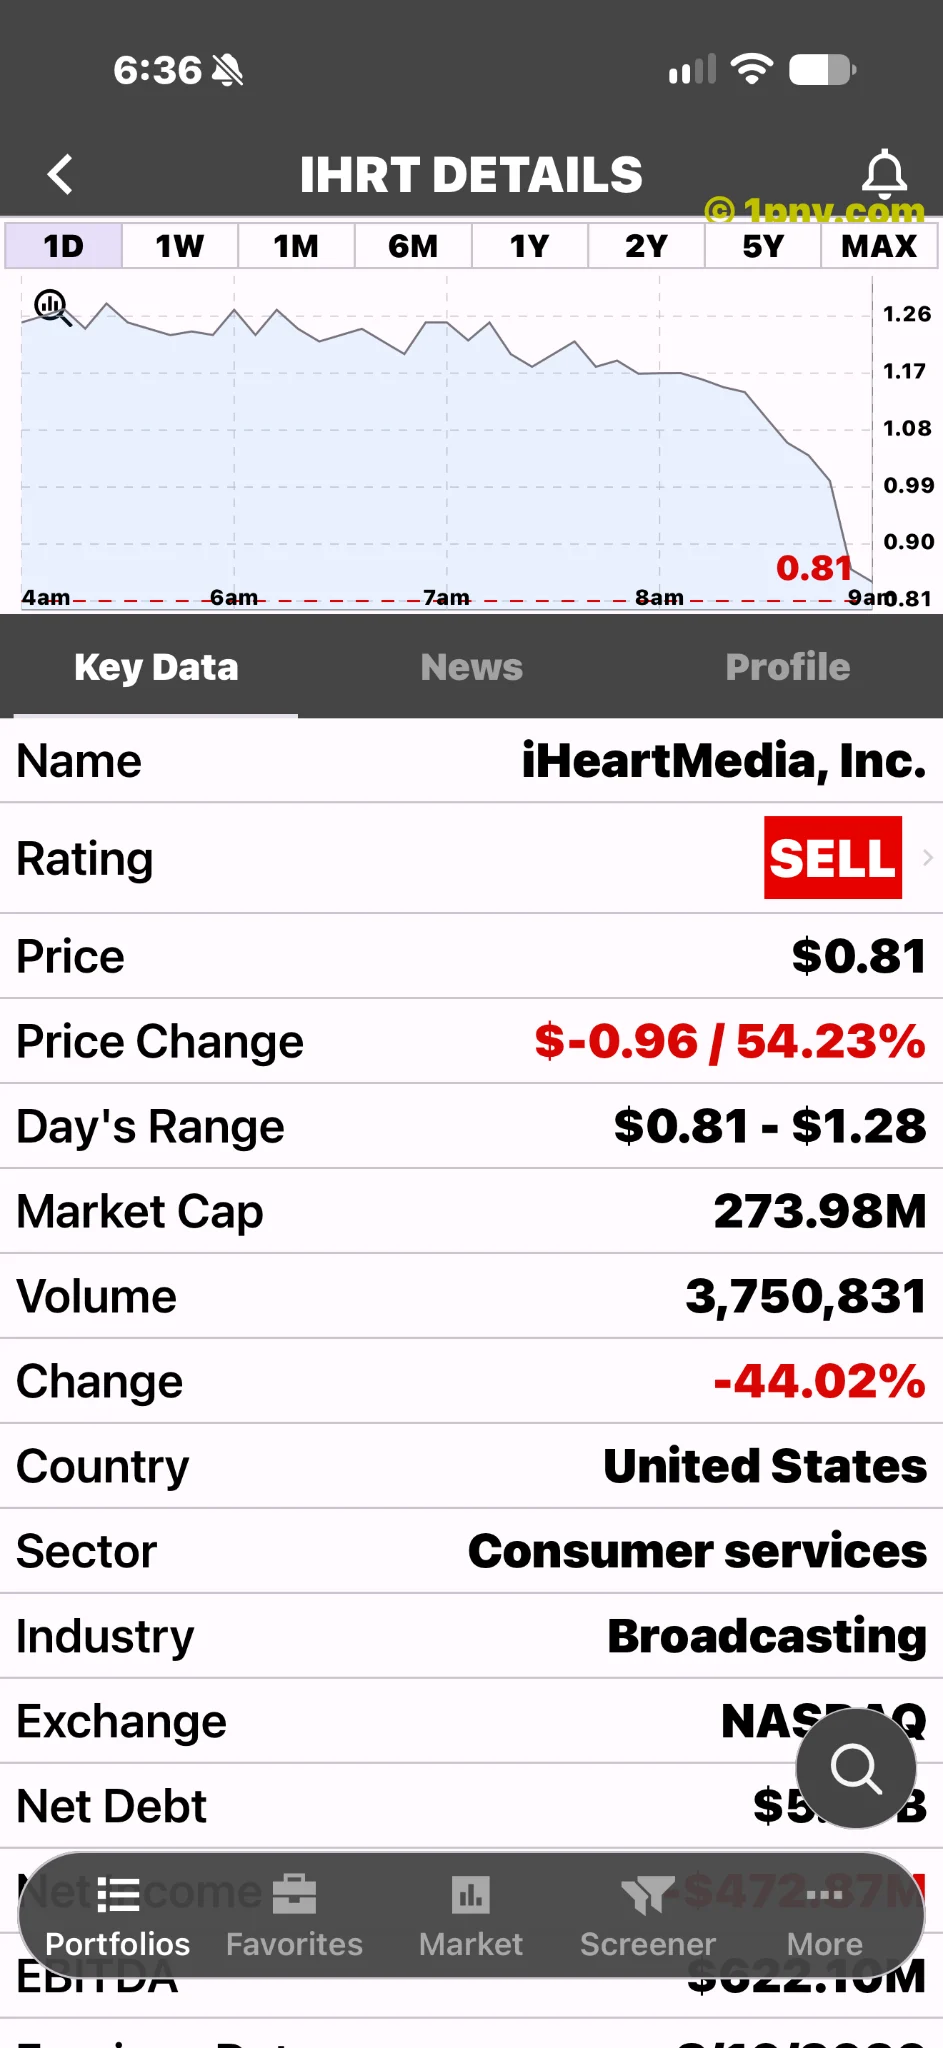
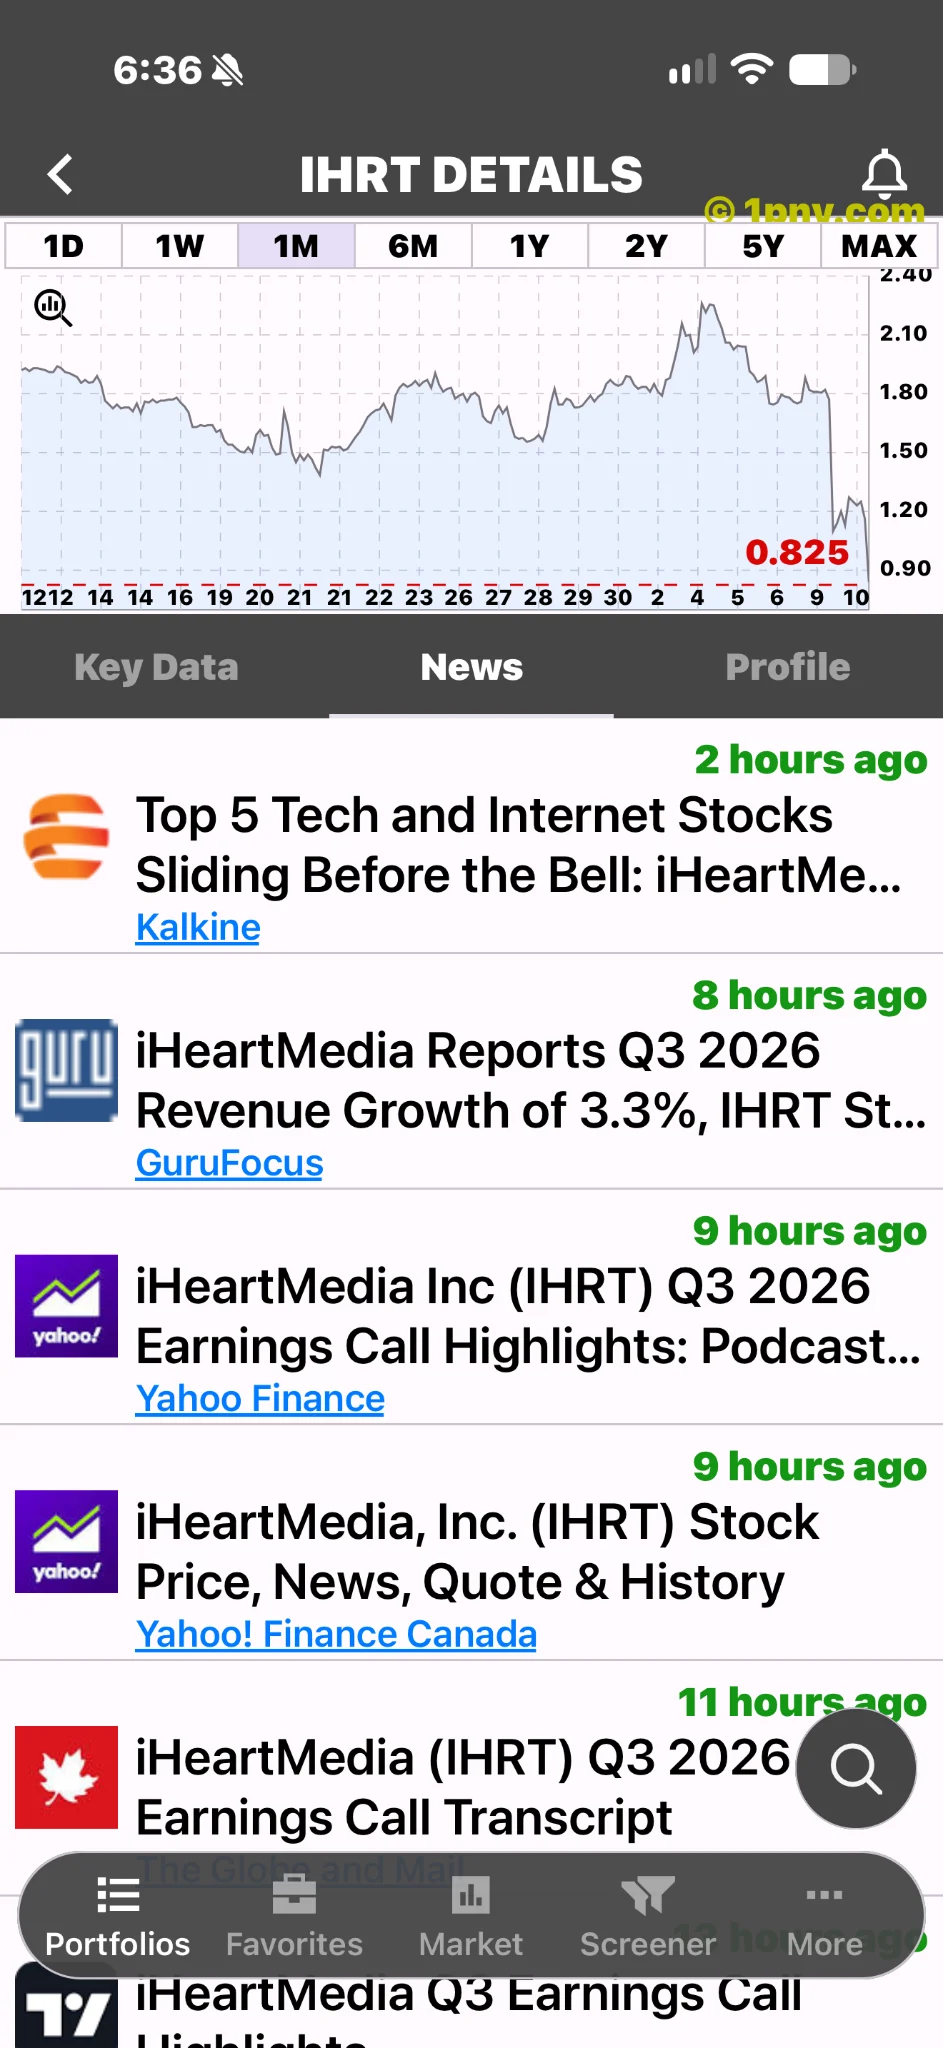
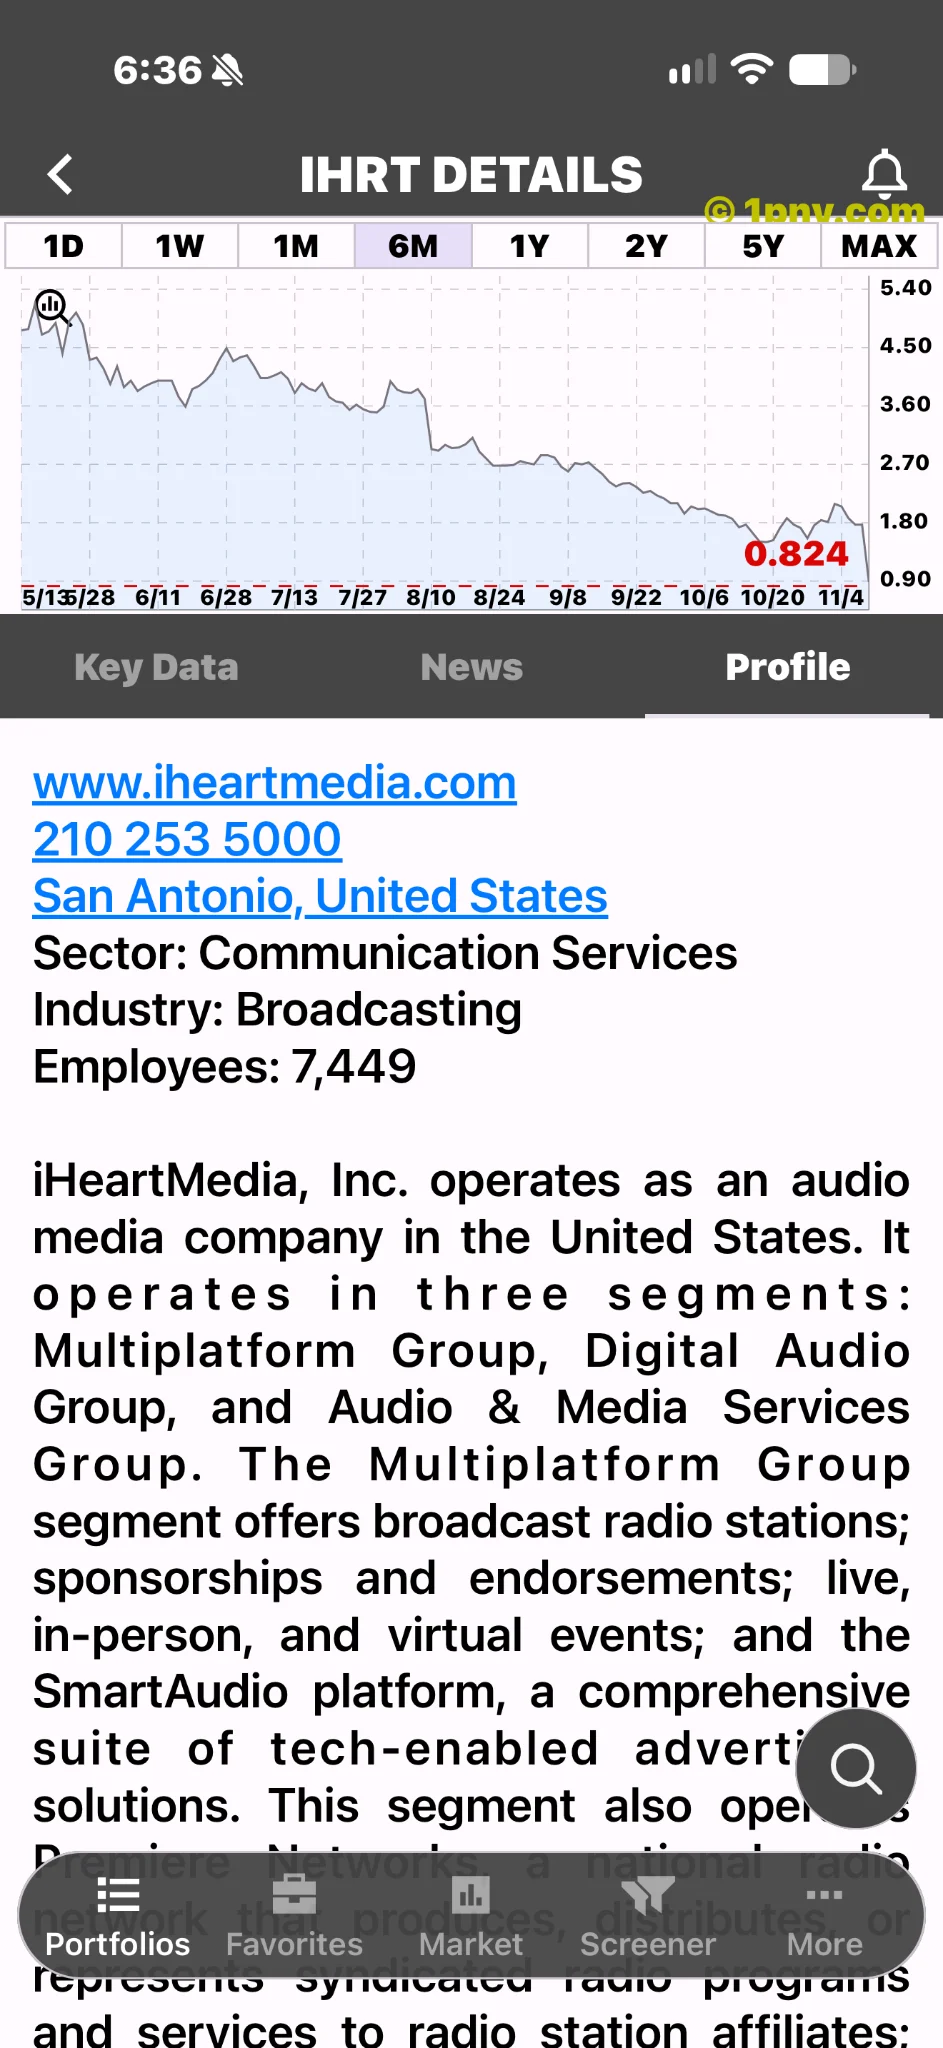
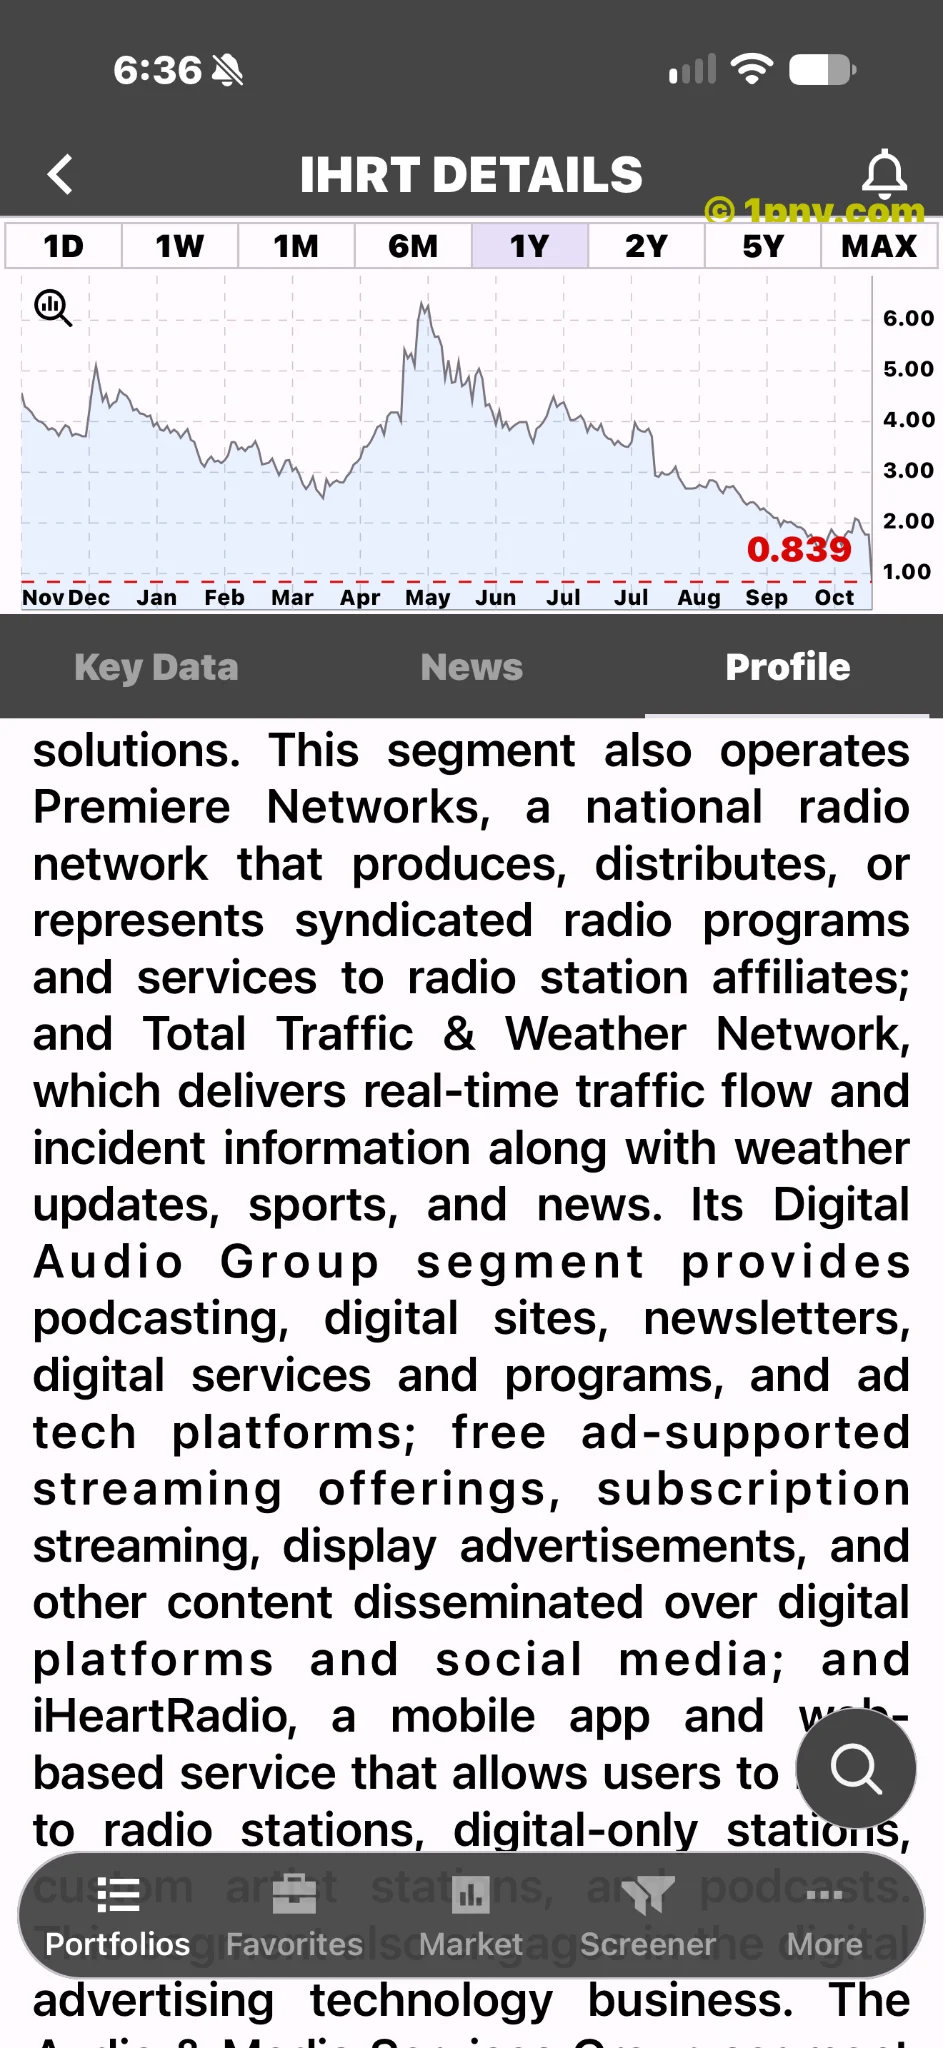
La captura de mercado facilitada mostraba IHRT cerca de 0,81 dólares, con una caída del −54,24%. Es una cotización capturada, no un cierre verificado. La actualización de resultados del 9 de noviembre ofrece una explicación sólida de la presión vendedora, aunque la secuencia temporal no permite determinar el motivo de cada operación.
La promesa se hizo mucho más pequeña
En agosto, iHeartMedia había previsto aproximadamente 800 millones de dólares de EBITDA ajustado y 200 millones de flujo de caja libre para 2026. Ahora espera un EBITDA ajustado de entre 550 y 600 millones y un flujo de caja libre de unos 50 millones.
El nuevo punto medio del EBITDA, 575 millones, queda aproximadamente un 28% por debajo del objetivo anterior. La previsión de flujo de caja es un 75% inferior. Estos cálculos comparan las previsiones de la dirección, no cambios en el valor bursátil de la compañía, y las propias previsiones siguen sujetas a incertidumbre.
Este es el aspecto más preocupante de la actualización. A los inversores no se les pidió simplemente que pasaran por alto un trimestre difícil. Se les presentó una estimación considerablemente menor de los resultados y la generación de efectivo para todo el año. Una empresa puede recuperarse de un trimestre decepcionante, pero un ajuste tan importante hace más difícil confiar sin reservas en las siguientes promesas.
Más ventas no trajeron mayores beneficios
La dirección describió una publicidad política en radio más débil, aplazamientos del gasto de los anunciantes y una transición más rápida hacia las compras automatizadas de publicidad. Son explicaciones de la dirección sobre el deterioro operativo, no causas de la caída bursátil demostradas de forma independiente.
El daño resultó especialmente visible en Multiplatform, donde el EBITDA ajustado cayó un −42,9%. En ese contexto, el aumento de los ingresos totales es una señal positiva de que el negocio sigue captando gasto, pero ofrece un consuelo limitado. Vender más es solo una parte de la recuperación. La tarea más difícil es retener una parte suficiente de esas ventas para mejorar la rentabilidad y la generación de efectivo.
Esta distinción importa para la estrategia publicitaria. La transición hacia nuevas formas de compra puede abrir oportunidades, pero los accionistas necesitan pruebas de que la ejecución puede mejorar los márgenes, además de elevar los ingresos. El trimestre deja abierta esa cuestión.
La contabilidad exige cuidado y la deuda necesita efectivo
Las previsiones del cuarto trimestre incluyen un impacto negativo de unos 100 millones de dólares por marketing no monetario. Sería engañoso describirlo como un pago equivalente en efectivo. La dirección también indicó que estos gastos ya estaban previstos, por lo que no deben presentarse como la única explicación nueva del recorte.
El EBITDA ajustado y el flujo de caja libre cuentan partes diferentes de la historia. El EBITDA mide el rendimiento antes de intereses, impuestos, depreciación y amortización; su versión ajustada incorpora ajustes adicionales de la compañía. Ninguno debe confundirse con el efectivo disponible para los accionistas. El servicio de la deuda y las inversiones siguen siendo importantes.
El informe de septiembre recogió unos 4.680 millones de dólares de deuda neta. La dirección también consideraba suficiente la liquidez para financiar las operaciones durante al menos doce meses más. Esa valoración aporta cierta tranquilidad sobre la financiación a corto plazo. No demuestra que las acciones sean seguras ni hace desaparecer la carga de deuda. Como los acreedores tienen prioridad sobre los accionistas, una menor previsión de generación de efectivo merece especial atención.
Un gráfico dramático y una recuperación sin terminar
El gráfico semanal facilitado recoge el precio en un momento concreto. Su porcentaje indicado no debe interpretarse automáticamente como la rentabilidad de todo el periodo visible. Sin verificar la hora, la sesión de negociación y la referencia de comparación, no permite establecer una variación diaria definitiva ni el resultado completo de una semana.
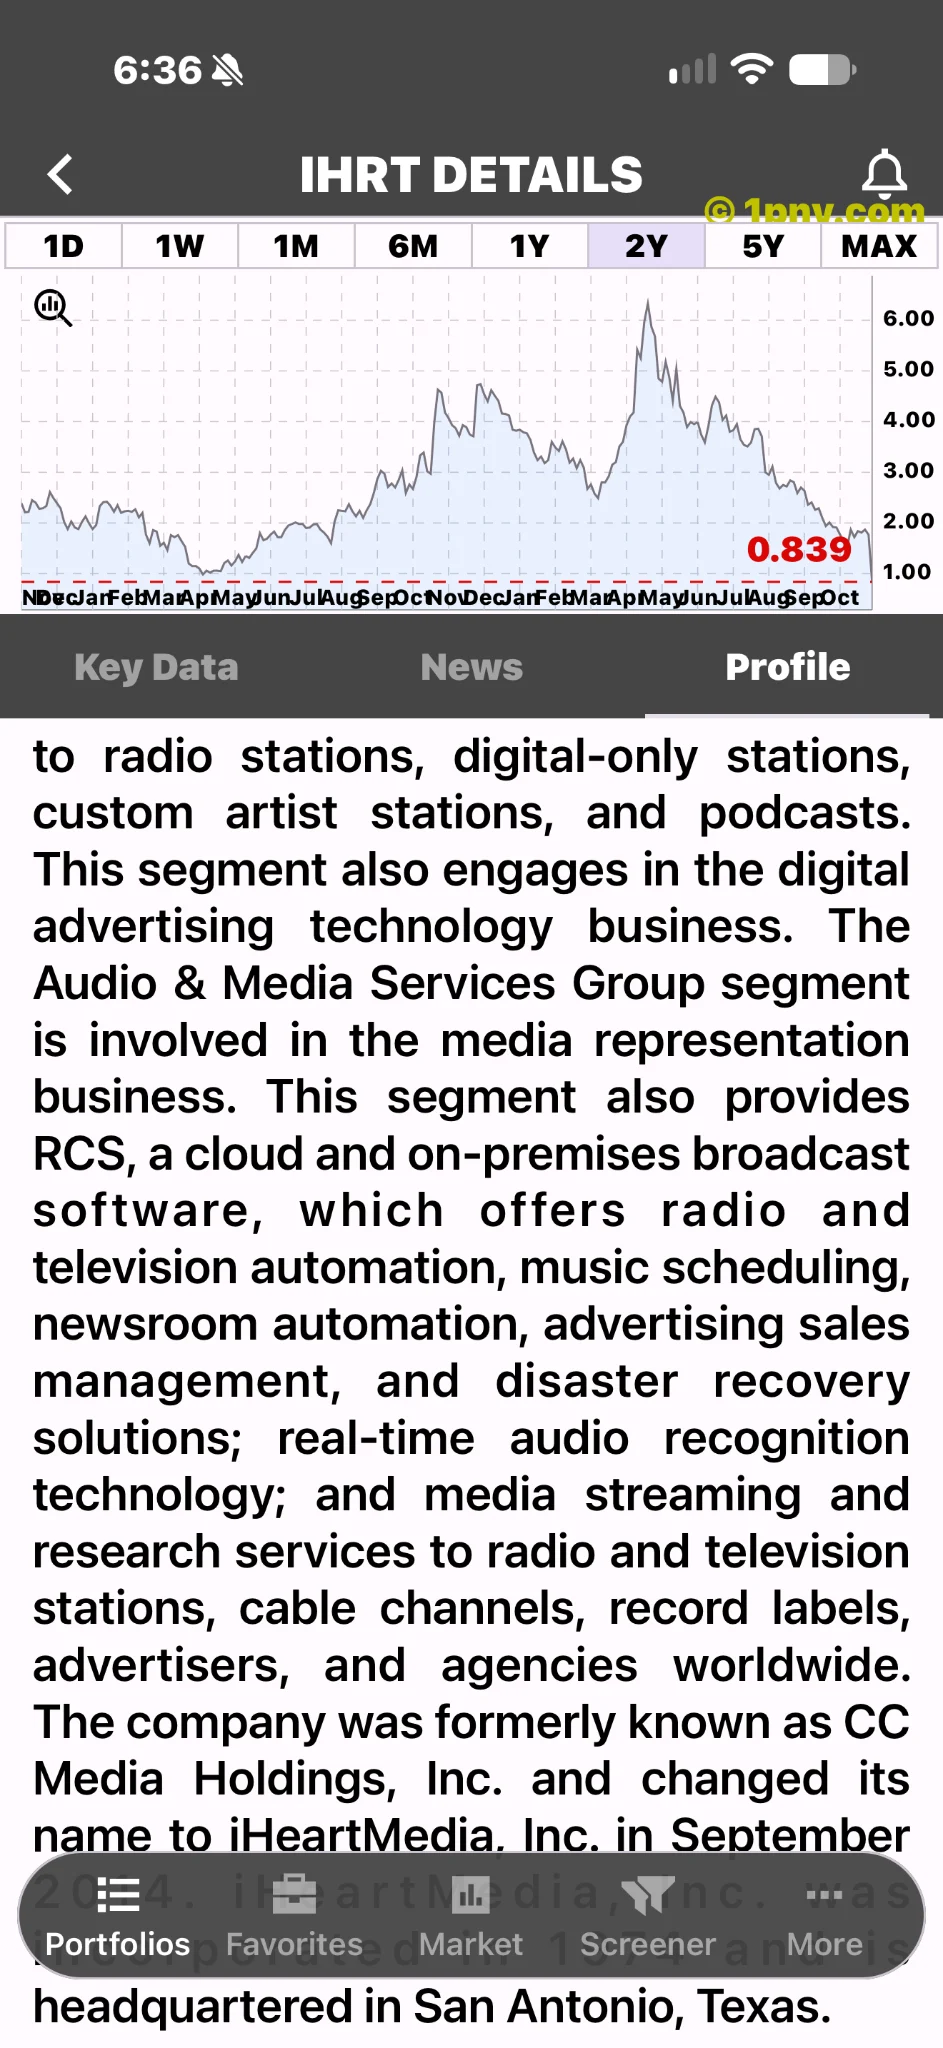
Tampoco revela quién vendió, si las ventas en corto impulsaron el movimiento o si hubo liquidaciones forzosas. Esas afirmaciones requieren pruebas adicionales.
La valoración equilibrada resulta incómoda: el crecimiento de ingresos es positivo, pero la menor rentabilidad y el fuerte recorte de previsiones son reveses importantes. La evaluación de liquidez ayuda, aunque el siguiente capítulo convincente debe llegar mediante una mayor generación de efectivo y una mejor ejecución publicitaria. Una caída pronunciada no convierte por sí sola las acciones en una inversión barata. Las comparaciones futuras deben utilizar periodos y métricas coherentes, distinguiendo los efectos contables de la mejora operativa y esta última de la valoración bursátil.
Solo con fines informativos. No constituye asesoramiento de inversión.