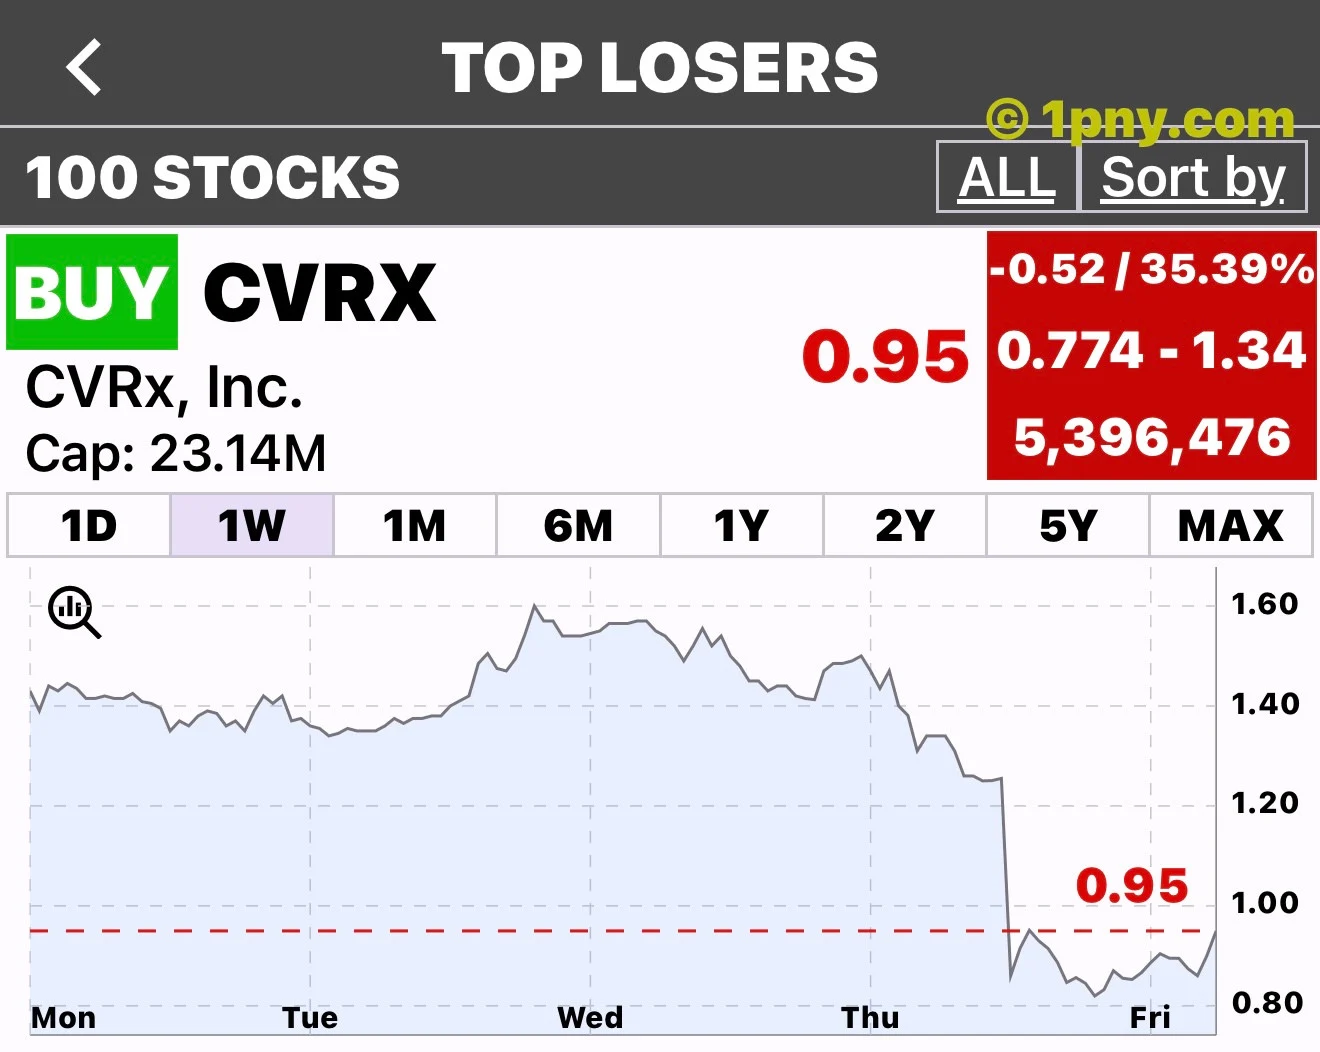
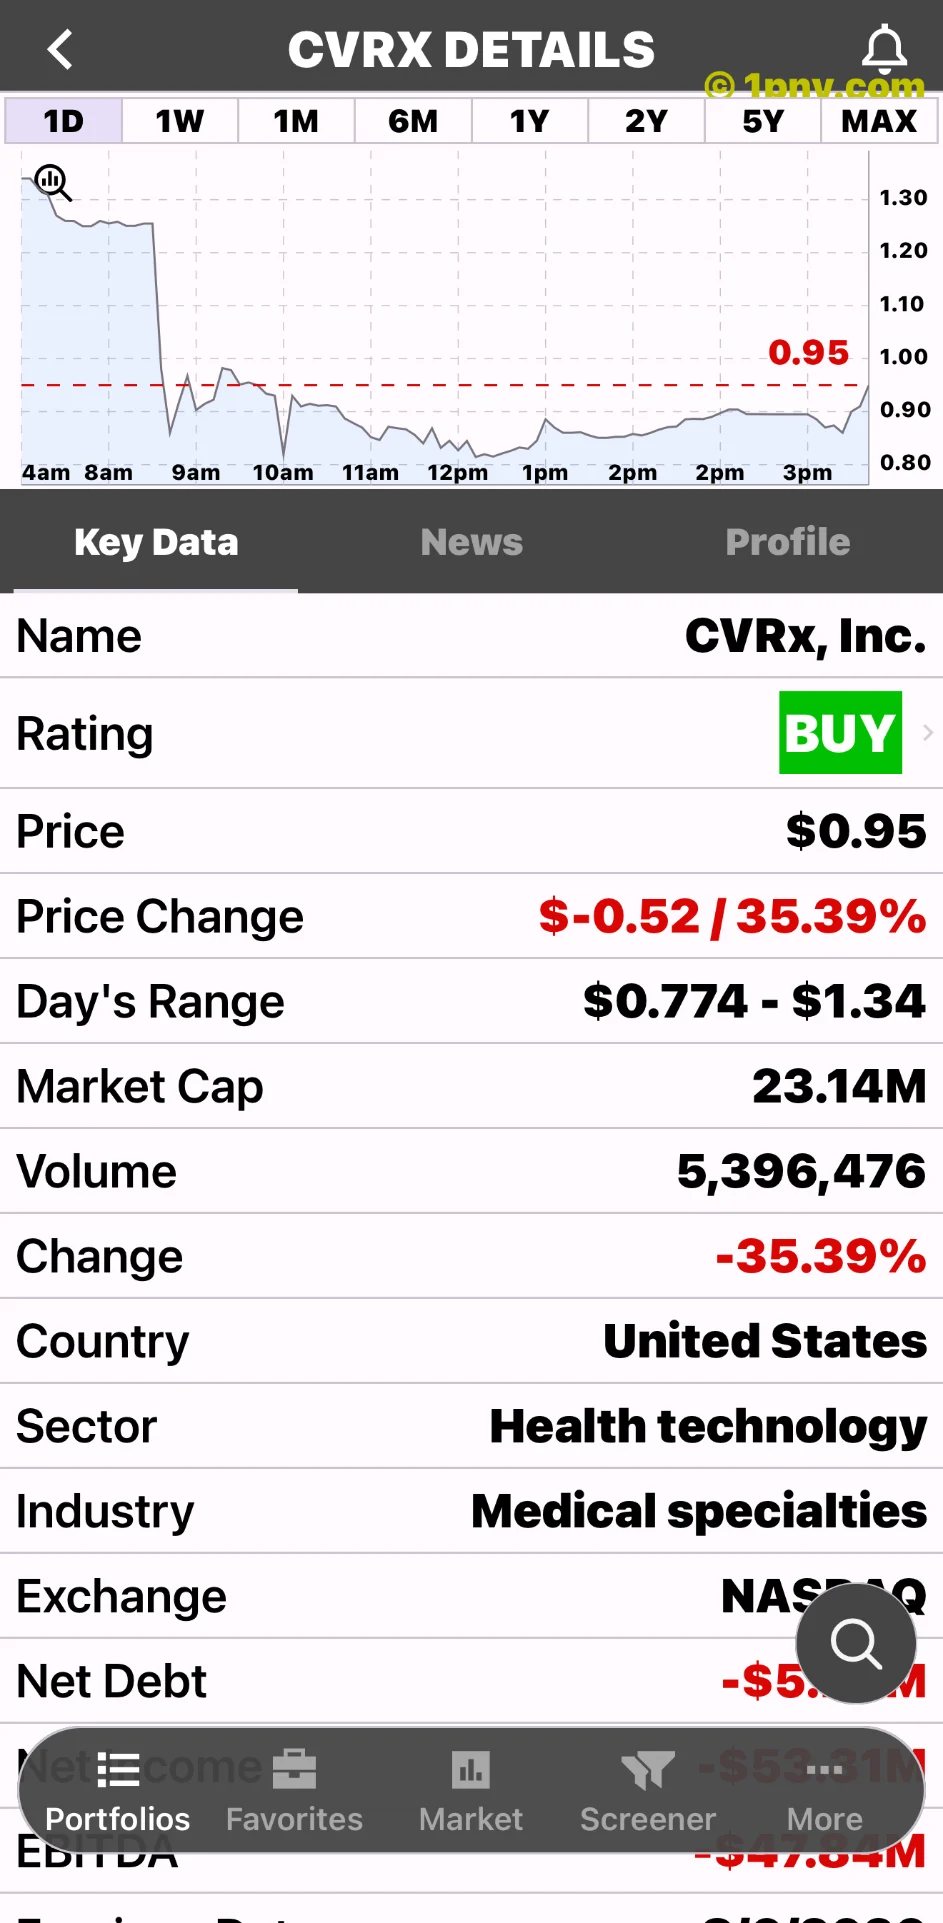
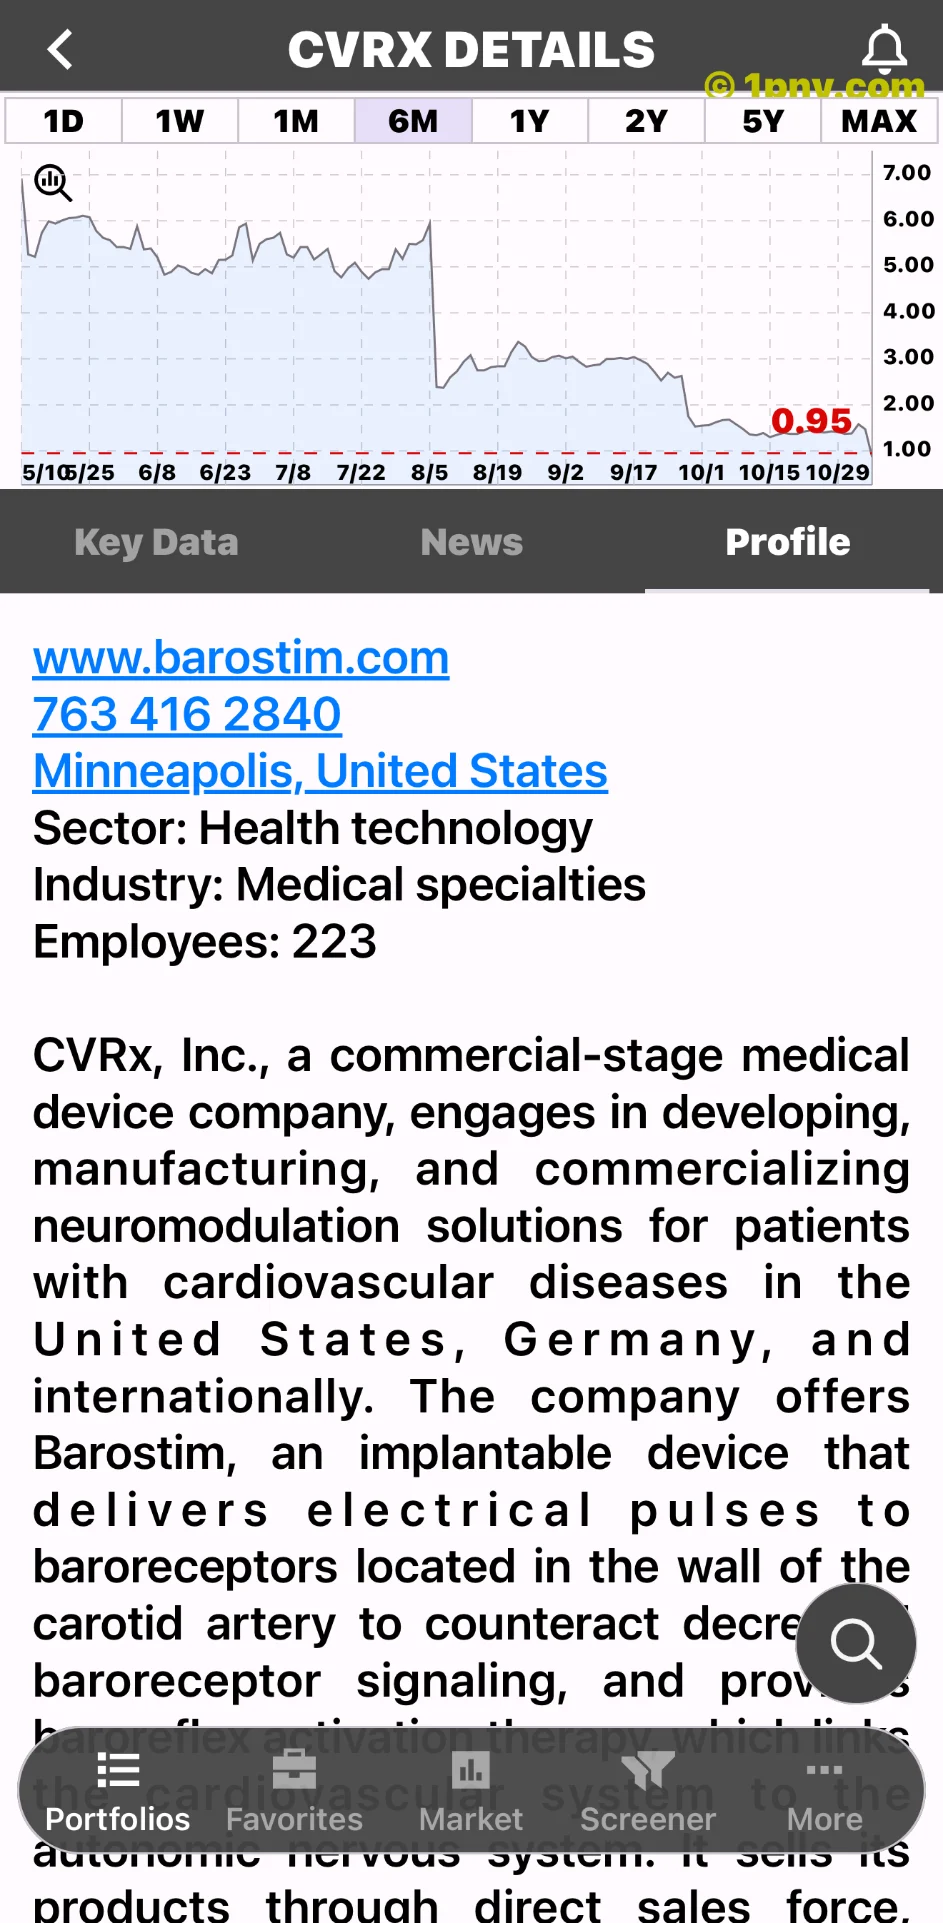
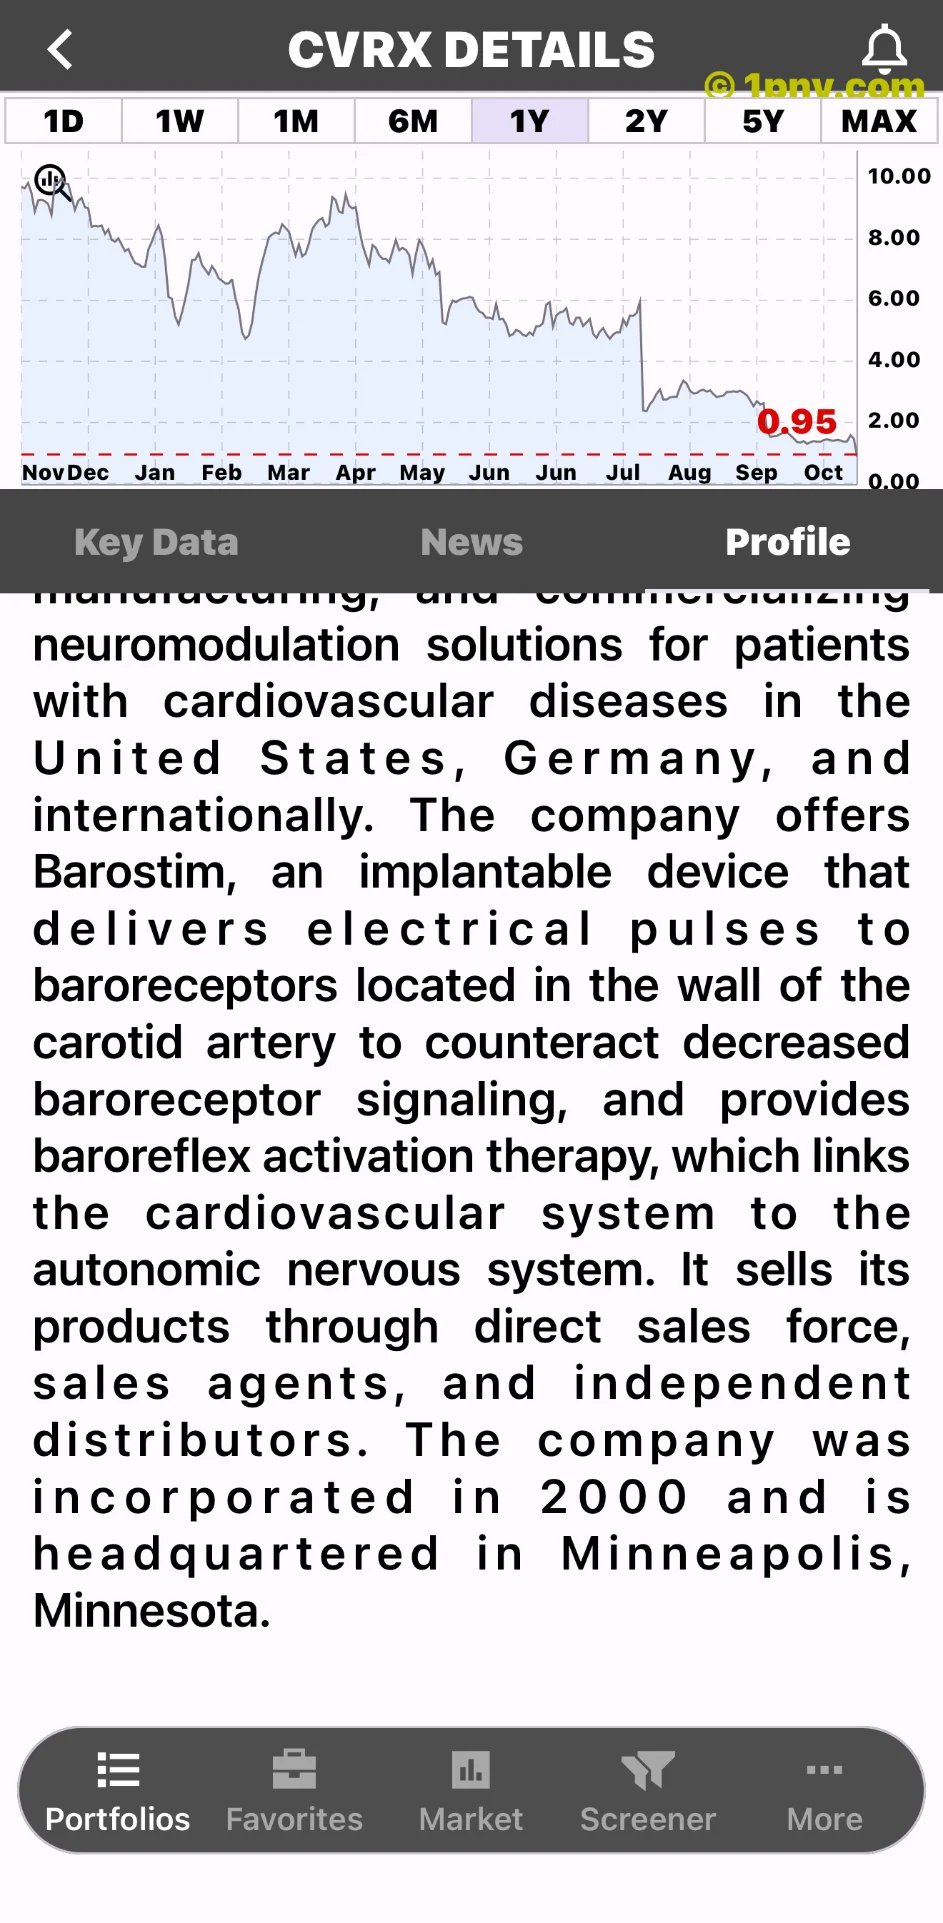
$CVRX, $0.95. Penny Gems muestra una caída del −35.39% en la captura facilitada. La venta del 6 de noviembre de 2026 siguió a unos resultados que devolvieron los reembolsos y la ejecución comercial al centro del análisis de CVRx. Las noticias documentadas ofrecen una explicación creíble de la presión, sin demostrar qué parte del movimiento corresponde a cada acontecimiento.
Una previsión de ingresos más débil
CVRx desarrolla dispositivos médicos cardiovasculares, entre ellos Barostim. Los ingresos trimestrales fueron de 13.8 millones de dólares, un 6% menos, y la previsión anual bajó a 56–57 millones, frente a 58–60 millones. La dirección señaló menor productividad comercial y dificultades prolongadas con un pagador importante. El margen bruto se mantuvo en el 87%; el consumo trimestral de efectivo operativo y de inversión sumó 11 millones. [Resultados de CVRx del 5 de noviembre](https://ir.cvrx.com/news-releases/news-release-details/cvrx-reports-third-quarter-2026-financial-and-operating-results)
Estas comunicaciones describen un problema comercial. No demuestran un fracaso clínico del tratamiento ni la pérdida de su autorización regulatoria. Para una empresa de dispositivos médicos, la demanda potencial de pacientes, un procedimiento aprobado y la autorización del pago son etapas diferentes. Avanzar en una no garantiza que las demás lo hagan con suficiente rapidez para sostener las expectativas de ingresos.
El punto medio de la previsión bajó de 59 a 56.5 millones de dólares, una reducción calculada del 4.24%. Sirve para medir el cambio de expectativas de la dirección, pero no debe confundirse con la caída bursátil, mucho mayor. Las acciones reflejan expectativas sobre períodos posteriores, financiación y riesgo, además de las ventas del ejercicio actual. No existe una regla mecánica que vincule un recorte de previsiones con una rentabilidad diaria concreta.
Las rebajas de analistas reforzaron la preocupación
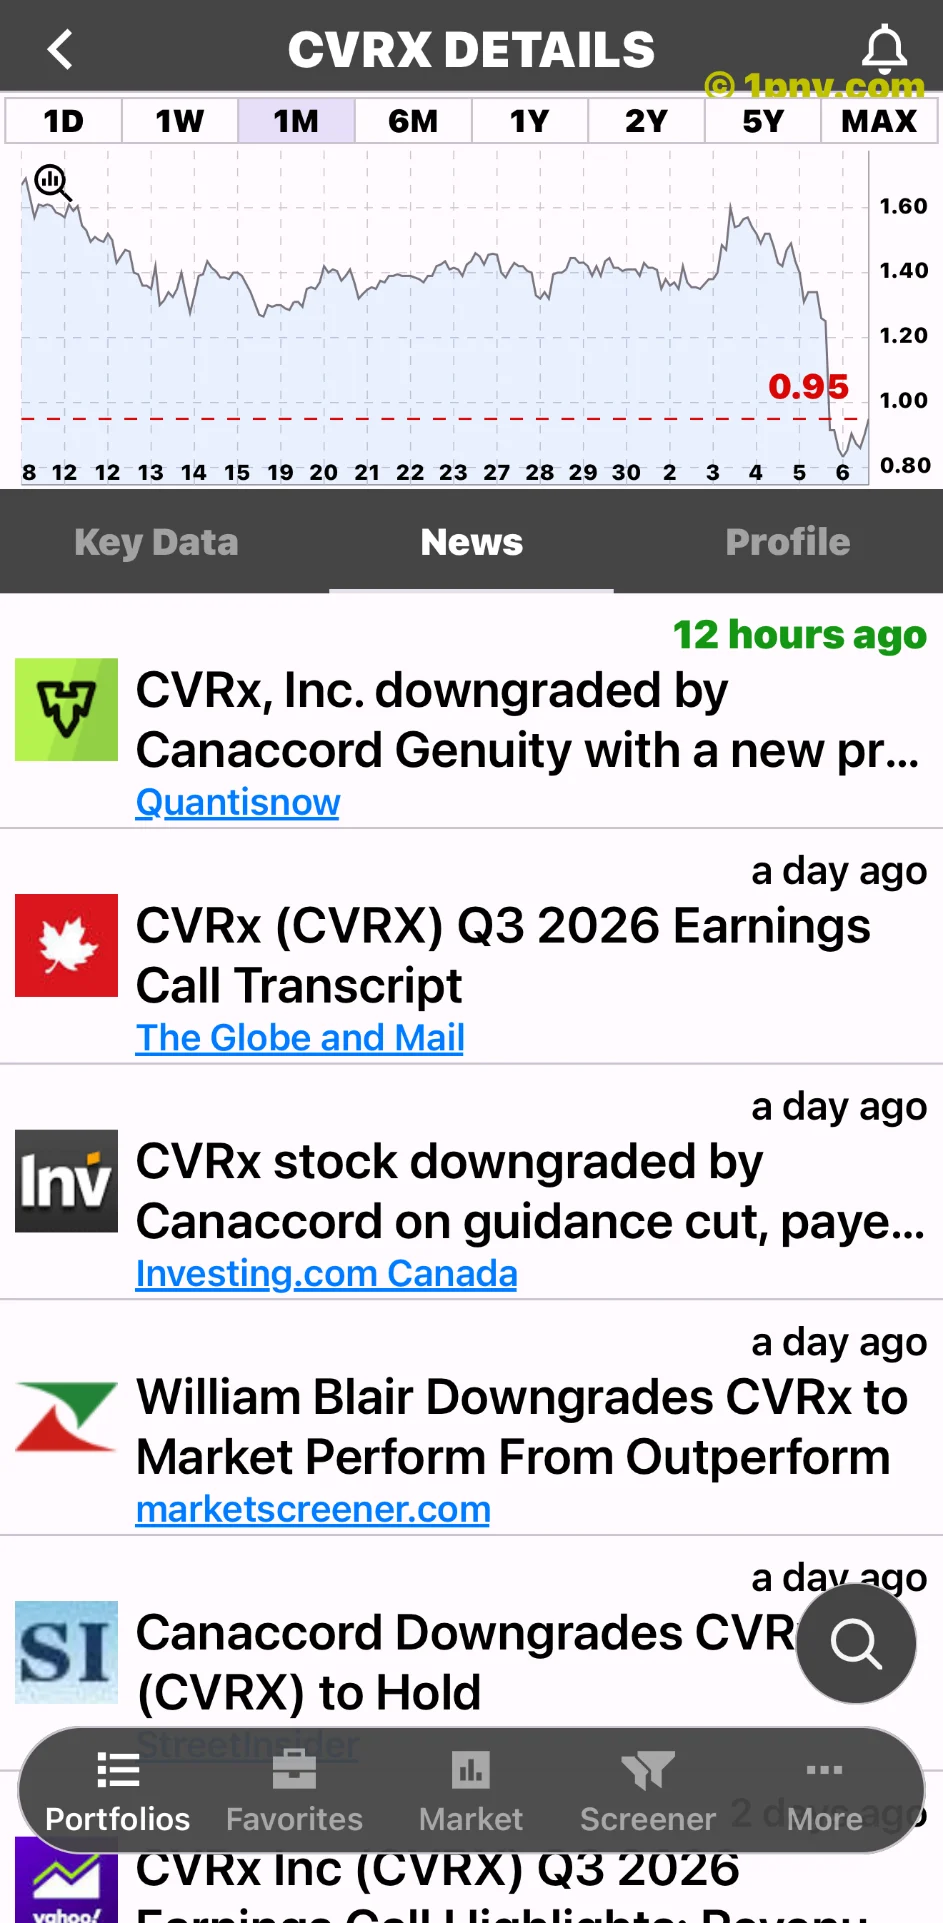
El 6 de noviembre, Canaccord pasó de Buy a Hold y redujo su precio objetivo de $5.00 a $2.00. Su comentario publicado destacó la incertidumbre sobre cuándo se aliviarían los problemas comerciales y el riesgo de dilución. [Rebaja de Canaccord](https://www.streetinsider.com/Analyst%2BComments/Canaccord%2BDowngrades%2BCVRx%2BInc%2B%28CVRX%29%2Bto%2BHold/27303893.html)
William Blair pasó por separado de Outperform a Market Perform. Las noticias sobre ese cambio destacaron las dificultades de reembolso, la rotación de médicos que impulsan la adopción y una productividad comercial desigual. [Rebaja de William Blair](https://www.investing.com/news/analyst-ratings/william-blair-downgrades-cvrx-stock-rating-on-reimbursement-headwinds-93CH-5006531)
Estos cambios muestran que los analistas revisaron su valoración del negocio después de los resultados. Sus recomendaciones y objetivos siguen siendo opiniones, no promesas de precios futuros. Un objetivo superior a la cotización capturada no demuestra que deba producirse un rebote. Del mismo modo, una rebaja no cuantifica cuánto contribuyó la actividad de los analistas a las ventas de esa jornada.
¿Qué haría más creíble una recuperación?
El informe trimestral recoge 58.7 millones de dólares de efectivo al 30 de septiembre y un consumo operativo de 31.9 millones durante nueve meses. La pérdida neta trimestral fue de 14.2 millones, frente a 12.9 millones un año antes. La dirección anticipaba pérdidas significativas continuadas. [Informe trimestral de CVRx](https://www.sec.gov/Archives/edgar/data/1235912/000162828026071075/cvrx-20260930.htm)
El efectivo aporta flexibilidad, pero el saldo de caja y la generación sostenible de efectivo son medidas distintas. Las pérdidas operativas también difieren de las salidas de caja, porque la contabilidad incluye partidas sin movimiento de efectivo y diferencias temporales. Por ello, dividir la caja por el gasto de un único trimestre produciría solamente un escenario simplificado, no una fecha fiable para necesitar financiación.
La evidencia más sólida de mejora conectaría mejores resultados de autorización con procedimientos completados y reembolsados, y una productividad comercial más constante. Una recuperación de ventas sería más significativa si también redujera la necesidad de financiación externa. Un margen bruto elevado puede coexistir con pérdidas totales cuando los gastos comerciales, administrativos y de investigación siguen siendo importantes.
Las condiciones de financiación importan junto con el progreso operativo. Nuevas acciones pueden financiar la comercialización y diluir la propiedad existente; nueva deuda añade obligaciones sobre el efectivo futuro. Aquí no se da por hecho ninguno de esos resultados. Los documentos posteriores deberán establecer qué hace realmente la dirección y en qué condiciones. La prueba relevante es si el efectivo captado sostiene una mejora comercial duradera, en lugar de limitarse a prolongar el período durante el cual continúan las pérdidas operativas.
La cotización de $0.95 y la caída del −35.39% siguen siendo datos de la aplicación, no cifras de cierre verificadas independientemente. La etiqueta BUY pertenece a Penny Gems. Este artículo ofrece análisis, no una recomendación de inversión ni una promesa de recuperación.