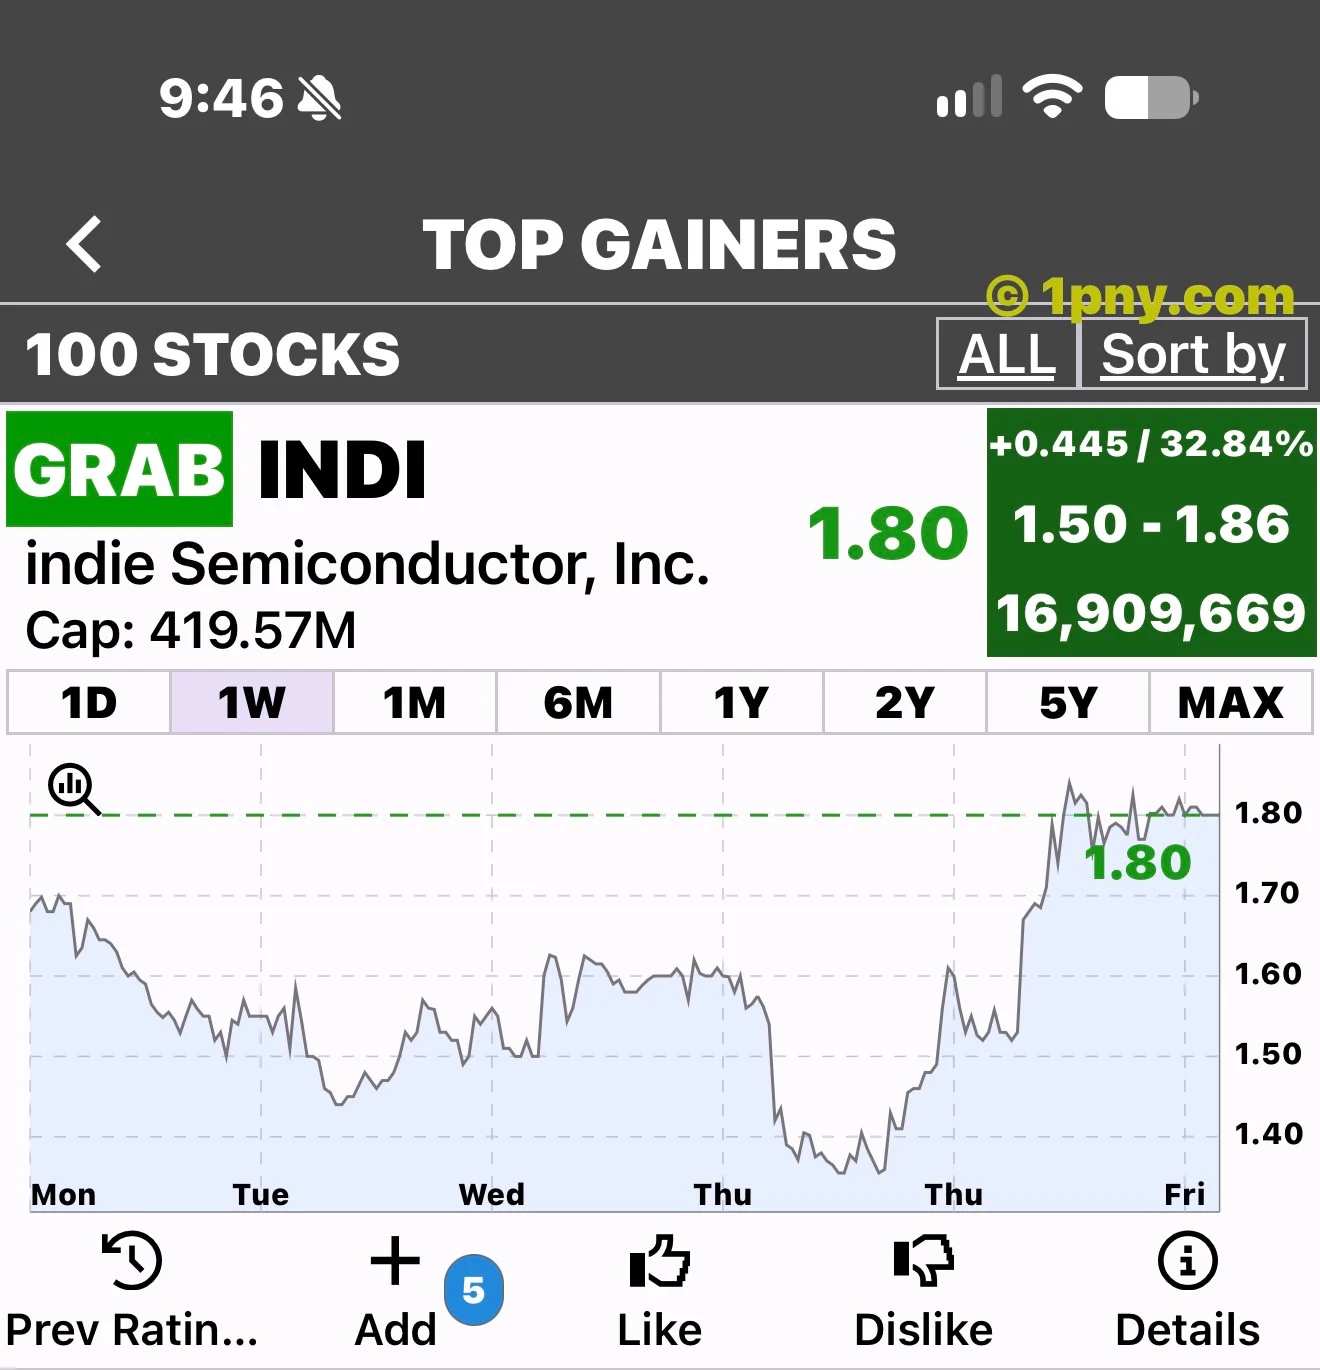
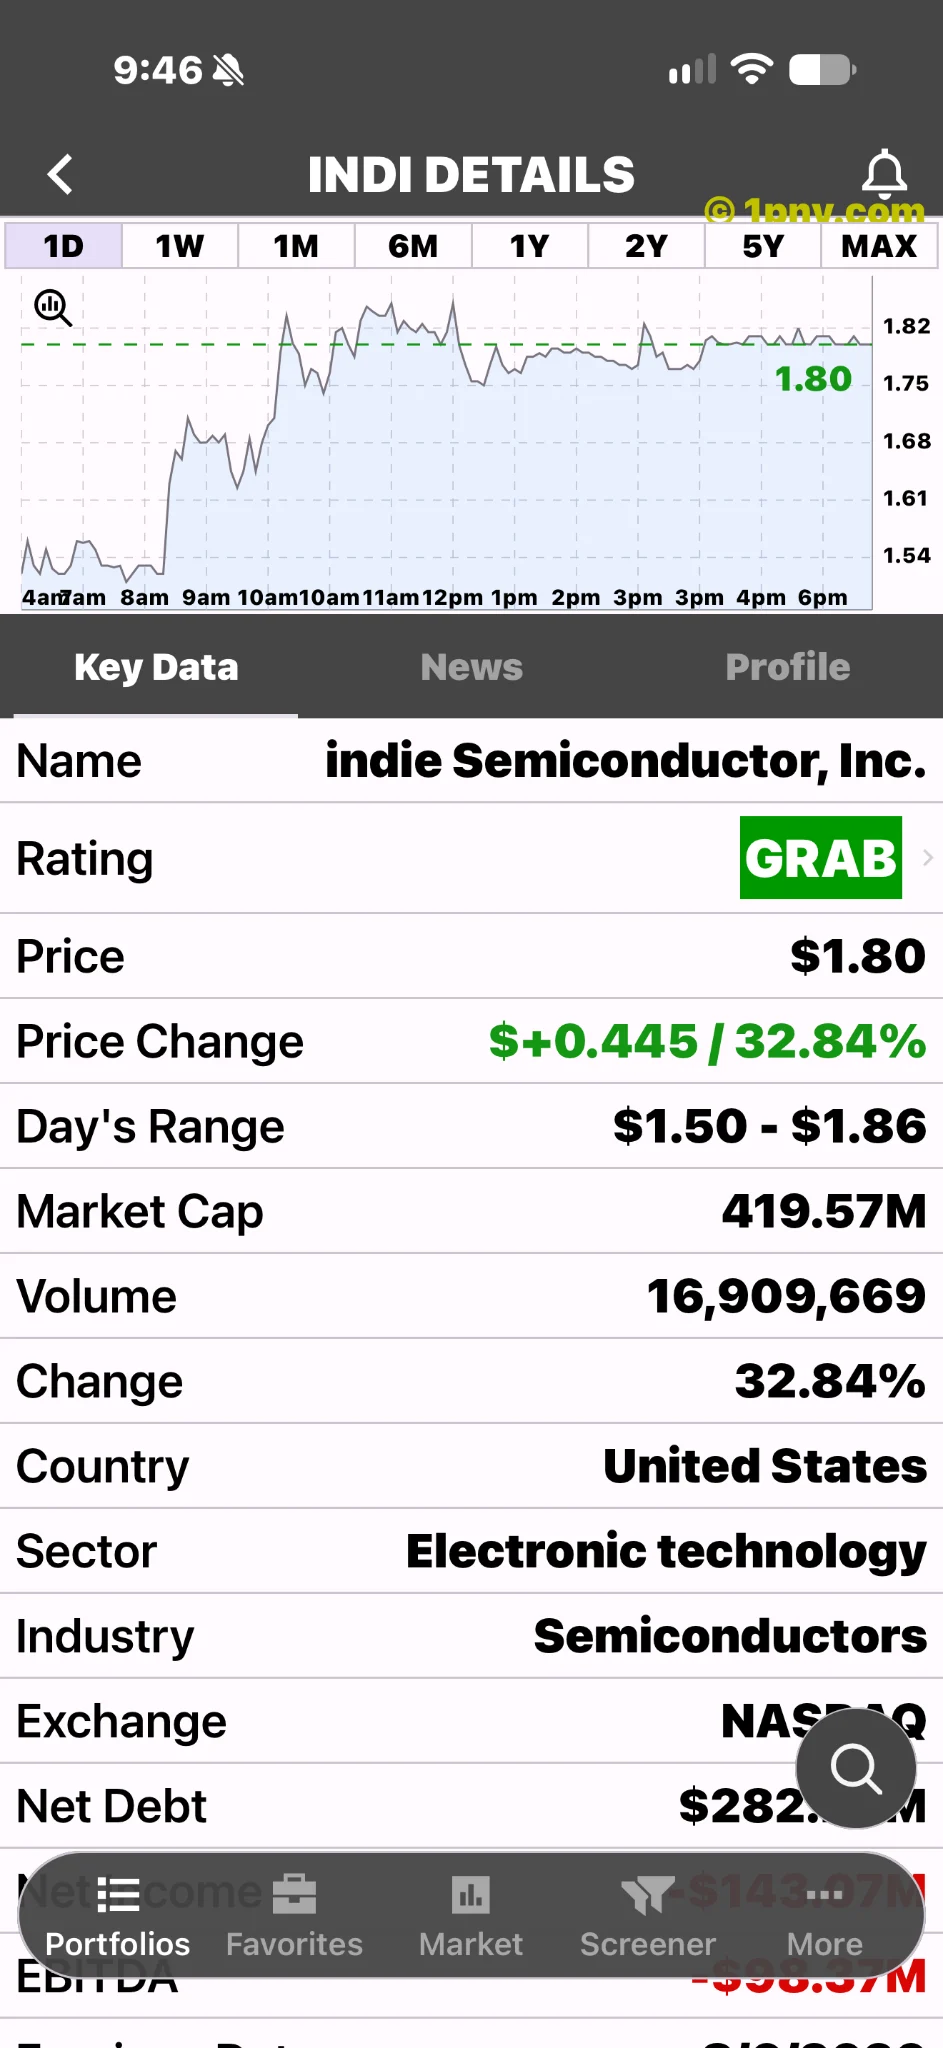
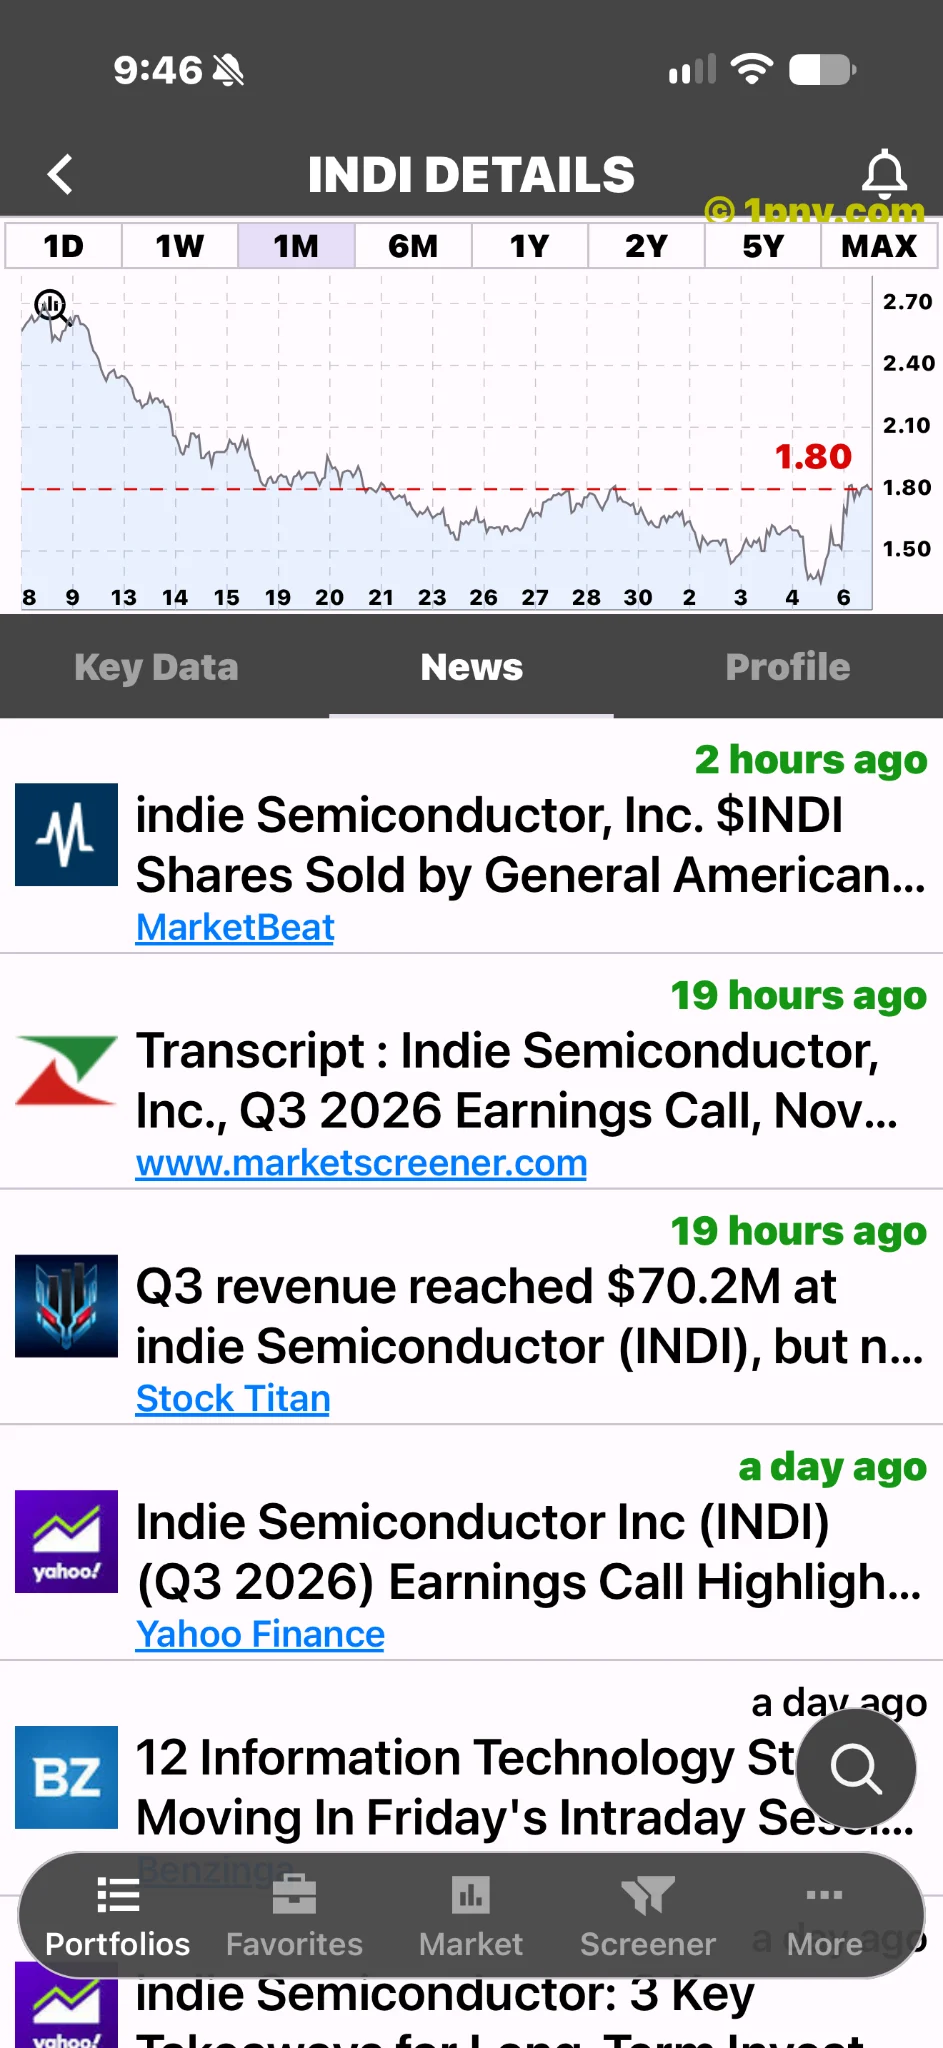
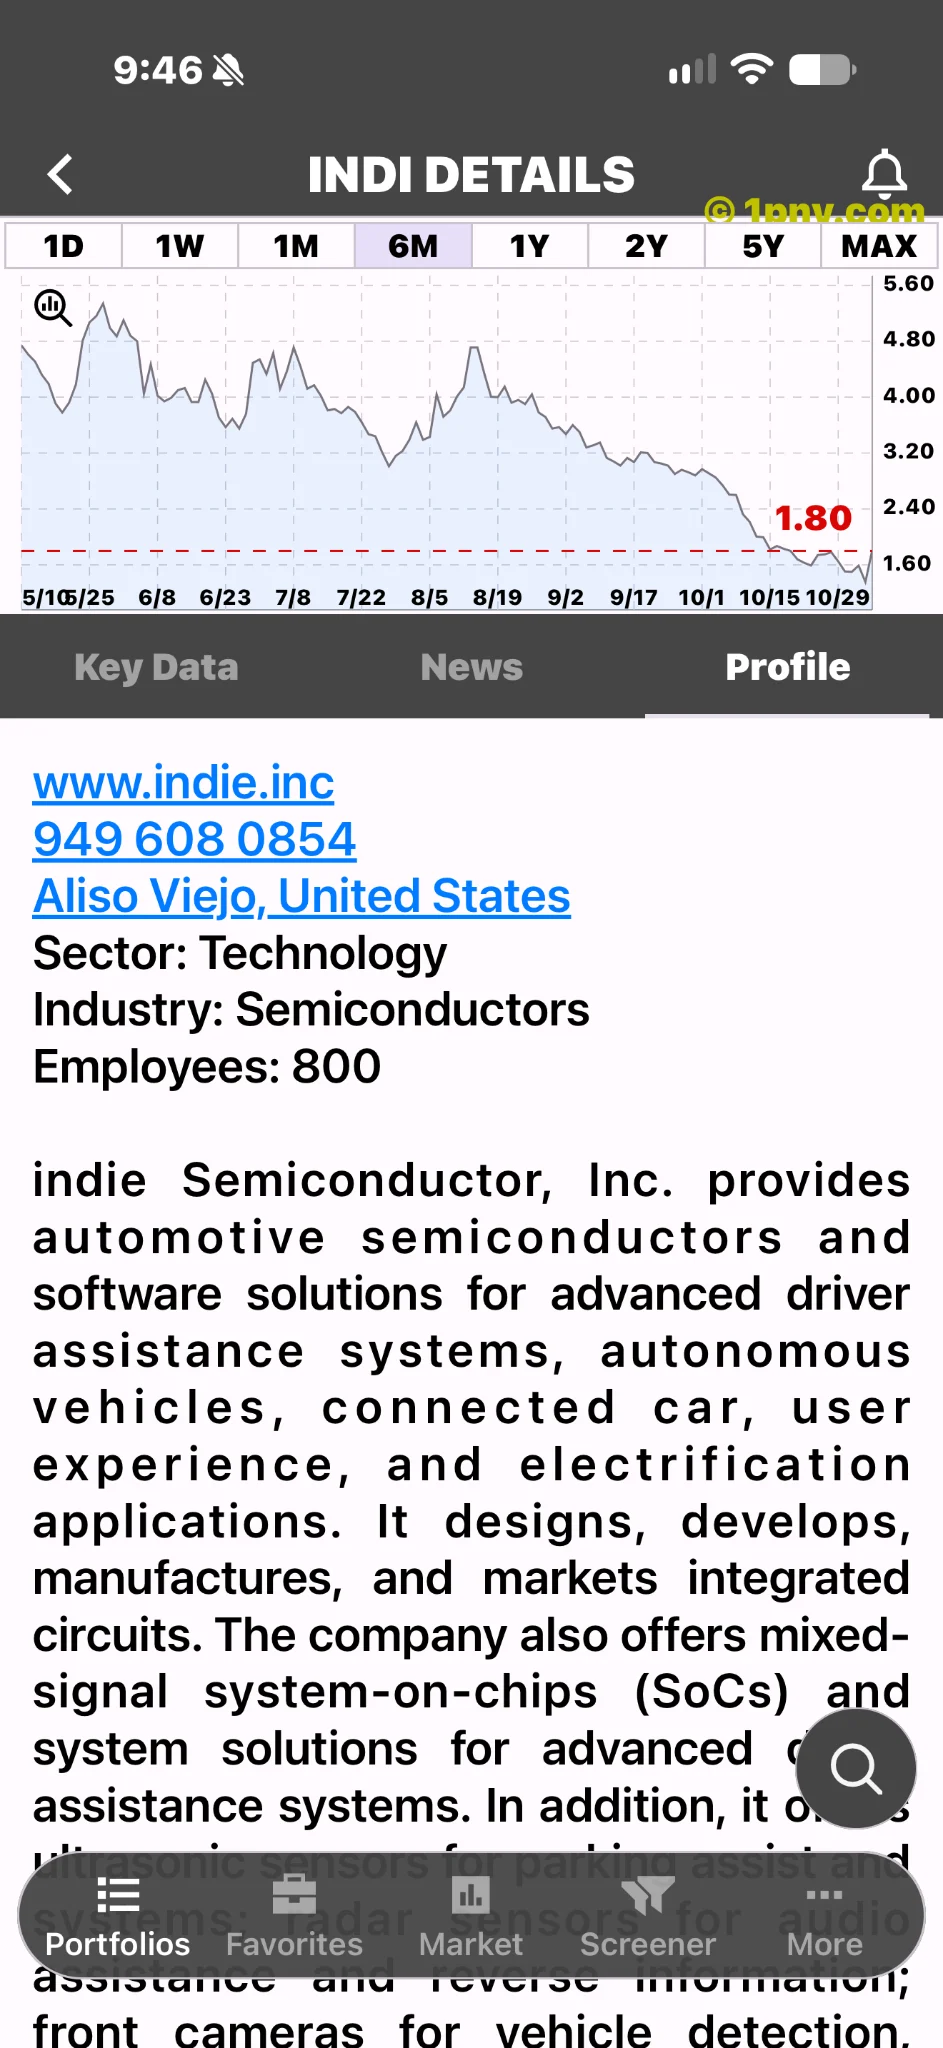
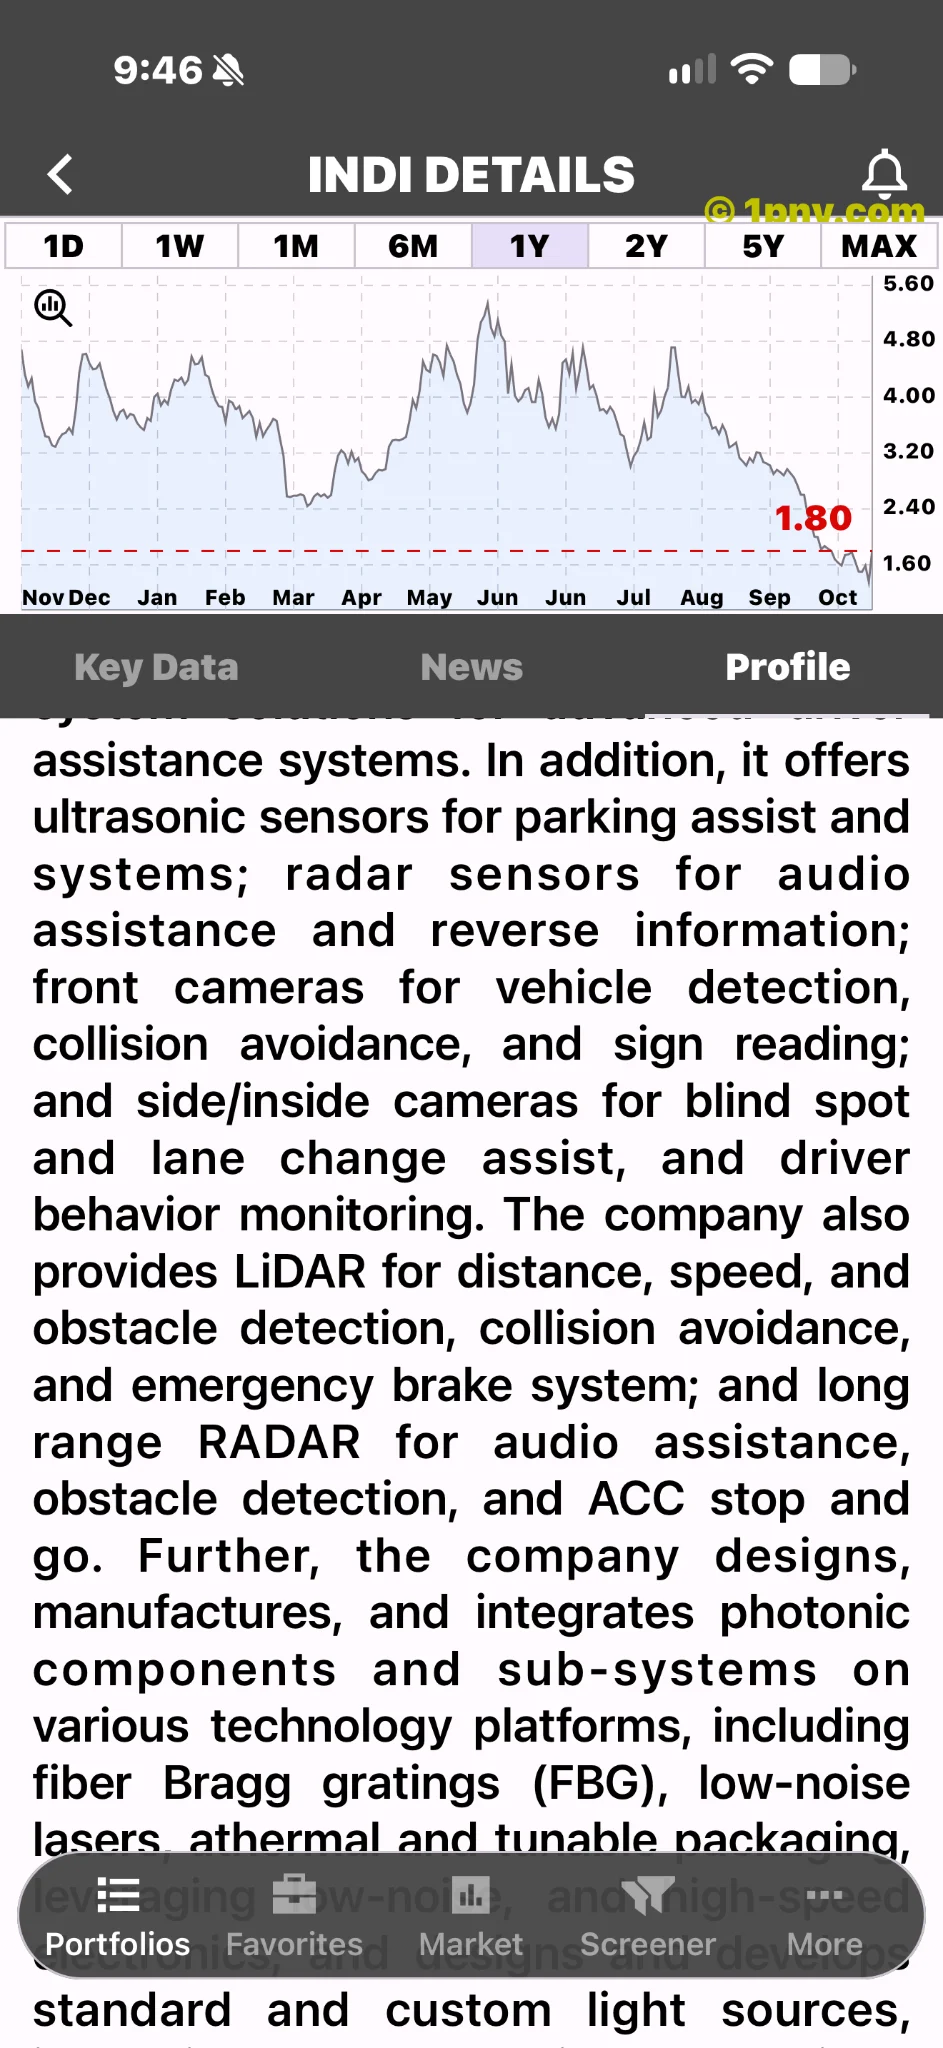
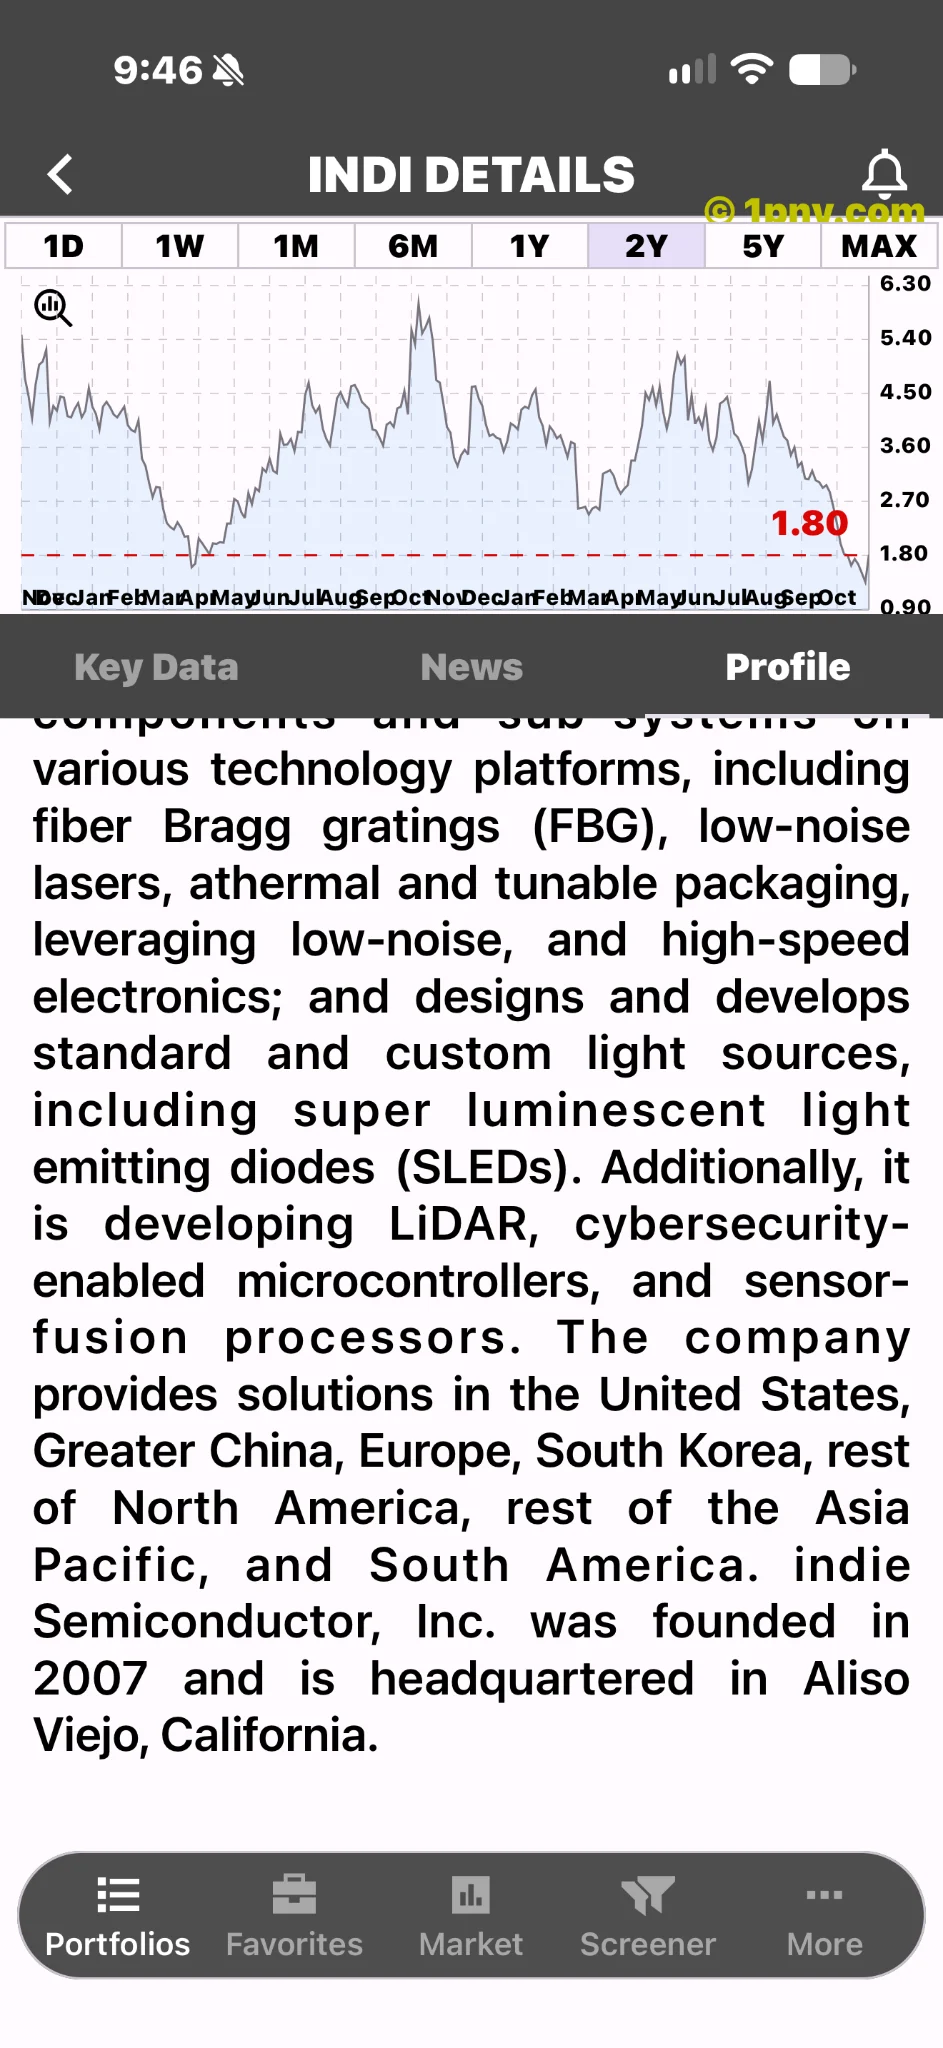
Los resultados de indie Semiconductor del 5 de noviembre ofrecieron una combinación de crecimiento de ventas y mejores perspectivas. Al día siguiente, INDI cerró en 1,81 dólares, con una subida del +33,58%, según los datos históricos de cotización. La captura proporcionada de Penny Gems muestra 1,80 dólares y un avance del 32,84%. Esas cifras corresponden a otra instantánea y deben distinguirse del cierre regular del 6 de noviembre.
Los avances medibles que acompañaron el repunte
Los ingresos trimestrales fueron de 70,2 millones de dólares, un 31% más. La dirección previó ingresos de entre 73 y 81 millones para el cuarto trimestre. La pérdida operativa no GAAP se redujo a 7,2 millones, pero la pérdida operativa GAAP fue de 39 millones. La compañía también anunció la selección de su chipset de radar por un importante fabricante norteamericano de vehículos.
Estas novedades ofrecen una explicación empresarial plausible para el interés renovado. No demuestran las motivaciones de todos los participantes ni establecen que la subida refleje completamente el valor a largo plazo. Los movimientos de cotización resumen decisiones de compraventa; comprender el negocio exige examinar las cifras subyacentes.
Por qué importan las previsiones junto al trimestre cerrado
Un informe de resultados mira hacia atrás, mientras que las previsiones reflejan la visión actual de la dirección sobre el futuro. Para evaluar una empresa en crecimiento, ambos elementos son útiles. Las ventas realizadas aportan evidencia de actividad completada; las previsiones ofrecen una referencia para evaluar el desempeño posterior.
La previsión debe seguir siendo un intervalo, no un resultado garantizado. Su punto medio facilita el análisis, pero no constituye un compromiso de alcanzar exactamente esa cantidad. Los inversores pueden comparar el resultado posterior con el intervalo y estudiar las razones de cualquier diferencia.
También importa la composición del crecimiento. Los ingresos consolidados pueden incluir negocios con economías, estructuras de propiedad o planes futuros diferentes. Conviene comprender el alcance de la cifra total antes de considerar cada dólar igualmente representativo del negocio principal que continuará operando. Una comparación homogénea resulta más informativa que prolongar mecánicamente un porcentaje de crecimiento durante varios años.
Dos medidas de pérdidas cuentan historias diferentes
Las cifras GAAP y no GAAP cumplen funciones analíticas distintas. Los resultados GAAP siguen el marco contable aplicable. Las medidas no GAAP eliminan o ajustan determinadas partidas para presentar otra perspectiva del desempeño. Es necesario revisar la conciliación para entender esas decisiones, en lugar de suponer que el indicador ajustado es automáticamente más preciso.
Una pérdida ajustada menor puede indicar progreso según la medida que destaca la dirección. No demuestra rentabilidad contable ni elimina los gastos excluidos del cálculo. Del mismo modo, una pérdida operativa no equivale necesariamente al efectivo gastado durante el trimestre.
Un análisis posterior útil consiste en identificar qué costes cambian, si esos cambios pueden mantenerse y cómo se compara el flujo de caja con la presentación de beneficios. Eso ofrece una evaluación más sólida que centrarse exclusivamente en el indicador que más haya mejorado.
Una selección comercial necesita demostrar su rentabilidad
La selección para un programa puede ser una señal alentadora, pero no permite asignar un valor total garantizado. El inicio de la producción, el número de vehículos fabricados, el contenido suministrado por vehículo y los costes de entrega influyen en los ingresos y beneficios futuros.
Estas son preguntas de análisis, no datos adicionales sobre el programa anunciado. No conviene inventar valores contractuales ni asumir una producción inmediata a plena escala a partir de una comunicación breve. Las actualizaciones posteriores y las ventas registradas ofrecen mejores pruebas de su contribución comercial.
Qué observar después de la subida
Los próximos resultados ayudarán a comprobar si la previsión de ingresos es alcanzable y si el crecimiento acerca a la empresa a una rentabilidad sostenible. Ventas, márgenes, gastos y flujo de caja deben analizarse juntos, sin convertir un único indicador en decisivo.
El repunte de INDI siguió a novedades empresariales medibles. La pregunta más exigente es si esas novedades respaldan resultados duraderos a la valoración que ahora afronta el inversor. Distinguir entre resultados, previsiones y expectativas es esencial para responderla.
Este artículo ofrece información de mercado con fines educativos y no constituye una recomendación de compra o venta.